چکیده: شهید صدر در «اقتصادنا»، برای کشف نظریات مکتبی به منابع اولیه (کتاب و سنت) یا منابع ثانویه (فتاوا و مفاهیم) یا ترکیبی از این دو استناد میکند؛ در حالی که در تشریح عملیات کشف تصریح میکند که نظریات اسلامی را بر اساس احکام شرعی و مفاهیم کشف میکند. در این مقاله، با استشهاد به عملکرد وی و براساس تحلیلهای اصول فقه و فلسفه علم، درباره روش صحیح استناددهی در شناخت نظریات مکتبی قضاوت میشود. برای استناد به منابع اولیه یا ثانویه در کشف نظریههای مذهبی، فرضیاتی قابل طرح است: 1. تفکیک بین نظریه مذهبی و منبع آن، در مراجعه به منابع ثانویه و اولیه؛ 2. تفکیک بین انواع نظریه مذهبی در مراجعه به منابع اولیه و ثانویه؛ 3. رجوع به منابع ثانویه در فرض عدم دسترسی به منابع اولیه؛ 4. رجوع به منابع اولیه در فرض نبود منابع ثانویه. فرضیه یک و دو مردود، فرضیه سه قابل پذیرش و فرضیه چهار مقبول است. فرضیه چهار، مبتنی بر رتبهبندی بین علوم، تقدم ثبوتی «فقه نظریه» بر «فقه احکام» و تأخر اثباتی «فقه نظریه» از «فقه احکام» است. دوگانگی بین حکم واقعی و ظاهری، خدشهای به صحت عملکرد شهید صدر در استناد به منابع ثانویه وارد نمیکند.
نویسنده: محمدجواد قاسمی اصل
منبع: روششناسی علوم انسانی، تابستان 1399، شماره103، ص 57تا71.
مقدمه
شهید صدر در بخش اقتصاد اسلامی کتاب اقتصادنا، به تشریح دیدگاههای اسلام درباره شیوه کلی زندگی سعادتمند اقتصادی میپردازد و نام آن را «مذهب» میگذارد که در ترجمه فارسی با تعبیر «مکتب» از آن یاد میشود. طبق تعریف شهید صدر، مکتب اقتصادی عبارت است از «الطریقة التی یفضل المجتمع اتباعها فی حیاته الاقتصادیة وحلّ مشاکلها العملی» (صدر، 1382، ص44 و 359)؛ مکتب، طریقه، روش و مسیری است که جامعه انتخاب میکند تا بر اساس آن در زندگی اقتصادیاش حرکت کند و مشکلات عملی خود را حل کند. بنابراین، مکتب باید مسیر، وسیله حرکت و هدف را تعیین کند. وی مکتب اقتصادی را از علم اقتصاد، سیاست گذاری اقتصادی، نظام اقتصادی و قوانین مالی جدا میکند:
اولا، علم اقتصاد متصدی تفسیر و تبیین واقعیات موجود اقتصادی موجود است (همان). مکتب، از بایدها و واقعیتهای مطلوب صحبت میکند؛ اما علم، از هستهایی صحبت میکند که ممکن است مطلوب یا نامطلوب باشد؛
ثانیاً، سیاست گذاری اقتصادی امری مقطعی و تابع امکانات و شرایط محیطی است که اختیار آن در دست ولی فقیه و دولت اسلامی است (همان، ص 297 و 631-632). شهید صدر معتقد است: اگر سیاست اقتصادی توسط معصومان اتخاذ شده باشد، میتوان از آن در شناخت نظریه مکتبی استفاده کرد (همو، 1424ق، ص50-53)؛
ثالثاً، قوانین اقتصادی که در فقه و حقوق متعارف از آن بحث میشود، جزییات روابط مالی بین افراد را در جامعه تشریح میکند (صدر، 1382، ص365). نظریه مکتبی مبنای شکل گیری قوانین است و از راه قوانین مالی میتوان نظریه مکتبی را کشف کرد (همان، ص 366- 367)؛
رابعاً، نظام اقتصادی، در هر برهه زمانی، وضعیتی اقتصادی است که عیناً در خارج روی داده است. اگر نظام پیش از تحقق بیرونی تصور شود، همان مکتب است و اگر مکتب پس از تحقق بیرونی تصور شود، همان نظام است (قاسمی اصل، 1393، ص23). بنابراین، پذیرش اسلامی بودن نظام اقتصادی موجود در هر برهه منوط به صدق نسبی نظریات مکتبی بر عینیت موجود است (همان)؛ یعنی حرکتی در مسیر مطلوب با وسیله مطلوب و به سمت تحقق هر چه بیشتر هدف مطلوب.
بر اساس نظر شهید صدر، مکتب اقتصادی اسلام با دیگر مکاتب در روش و در منابع متفاوت است. وی ذیل عنوان «عملیه اکتشاف و عملیه تکوین» مینویسد: مکتب اقتصادی اسلام را باید کشف کرد؛ در حالی که دیگر مکاتب اقتصادی را ایجاد کردهاند. اندیشمند اسلامی به دنبال به دست آوردن نظر شارع است و از ابتدا بنابر فهمیدن متن شریعت، برای عمل بر اساس آن دارد؛ در حالی که اندیشمندان دیگر مکاتب، مرجعی مانند متن یا کلام معتبر در اختیار ندارند که بخواهند با استفاده از آن، نظریات مکتبی خود را بنا نهند (صدر، 1382، ص369).
شهید صدر از این تمایز، به «عملیات اکتشاف» که کار اندیشمند مسلمان است، در مقابل «عملیات تکوین» که شیوه عمل اندیشمندان دیگر مکاتب است، تعبیر مینماید (همان، ص370). اندیشمند اسلامی در مقابل مکتب اقتصادی قرار دارد که اجزای آن کامل شده و باید با تلاش خود حقیقت آن را در قرآن و سنت، از میان ابهامها آشکار کند و چهارچوب اصلی آن را مشخص کند، غبار تاریخ را از روی آن بزداید و عوامل غیر اصیل را کنار بزند.
در اقتصاد متعارف، مبانی هستیشناختی و معرفتشناختی منشأ شکلگیری اندیشههای مکتبی میشود و بر اساس نظریات مکتبی، قوانین متناسب اقتصادی استخراج و استنباط میشود؛ در حالی که در اقتصاد اسلامی، از درون قوانین و احکام شرعی، نظریات مکتبی کشف میشود. عملیات ایجاد، برای تحقق بنای نظری کامل در جامعه، ابتدا نظریات عمومی و پایهای مکتب اقتصادی را تبیین و پایهگذاری میکند. در عملیات اکتشاف مکتب اقتصادی، حرکت برعکس و مبدأ جابهجا میشود؛ یعنی مکتب مجهول از طریق قانون معلوم کشف میشود (همان، ص 369- 372)؛ قاسمی اصل، 1393، ص38-39).
این مضمون، مشهور است و در کلام شهید صدر در اقتصادنا نیز به آن تصریح شده که ایشان در کشف نظریه مکتبی، به فتاوا و مفاهیم مراجعه میکند: «الذخیرة التی نملکها فی عملیة اکتشاف المذهب الاقتصادی فی الاسلام هی الاحکام والمفاهیم» (صدر، 1382، ص49 و 394-401)؛ عملکردی که از بعد اعتبار شرعی مورد پرسش و اشکال قرار گرفته است (یوسفی، 1379، ص126). با وجود این، جستجو در متن اقتصادنا نشان میدهد که شهید صدر اگر چه در مواردی مستند خود را صرفا فتاوا قرار میدهد (صدر، 1382، ص 502، 505، 510، 549، 560 و 571)، اما در مواقع بسیاری نیز به آیات قرآنی و روایات استناد میکند. این استناد، گاه همراه با فتاوا (همان، ص 575، 576، 578، 583، 584، 630، 674، 675) و گاه مستقل و بدون ارائه فتاواست (همان، ص 421-424، 425-428، 435-436، 452-454، 609، 616، 618، 635، 663، 665، 676، 680، 689 و 690-692).
هر چند ایشان در مقدمه چاپ نخست اقتصادنا تأکید میکند که آوردن آیات و روایات در متن اقتصادنا به معنای استدلال علمی نیست و صرفا جهت ایجاد یک فهم عمومی برای خواننده است (همان، ص 48-49)، اما فهم روشمندی و اتقان عملکرد شهید صدر در اقتصادنا نیازمند توضیح و توجیه بیشتری درباره کیفیت عملکرد ایشان است تا زمینه نقد عالمانه و امکان استفاده از روش و نتایج کار ایشان فراهم شود.
بنابراین، برای توضیح عملکرد شهید صدر در نظریهپردازی مکتبی در اقتصاد اسلامی، فرضیات چهارگانهای مطرح میشود. برای هر فرضیه شواهدی وجود دارد. افزون بر بررسی شواهد هر فرضیه در اقتصادنا، صحت هر فرضیه از لحاظ استحکام محتوایی نیز بررسی میشود. ممکن است برخی فرضیات با توجیهی که شهید صدر در مقدمه اقتصادنا آورده (همان) سازگار نباشد؛ اما از آنجا که بررسی این فرضیات و شواهد، در تعیین روش صحیح استناد در نظریهپردازی مکتبی (صرفنظر از عملکرد شهید صدر) کارایی دارد، فرضیات محتمل طرح و بررسی شود. بنابراین، مقاله دو نتیجه دارد: 1. شناخت روش شهید صدر در استناد به منابع اولیه (آیات و روایات) و منابع ثانویه (فتاوا و مفاهیم)؛ 2. شناخت و قضاوت درباره روش صحیح استناد در نظریات مکتبی، نتیجه اول، بر فهم عملکرد شهید صدر در اقتصادنا متمرکز است؛ اما نتیجه دوم، بر شناخت روش صحیح استناد در نظریههای مکتبی صرفنظر از عملکرد شهید صدر متمرکز است.
در ادامه، چهار فرضیه درباره کیفیت عملکرد شهید صدر ارائه میشود: فرضیه یک و دو، مبتنی بر تفصیل است؛ فرضیه یک، بین نظریه مذهبی و منبع آن تفصیل مینهد: در کشف نظریه مذهبی باید به منابع ثانویه (فتاوا و مفاهیم) و در شناخت مفاهیم به عنوان منبع نظریه مذهبی باید به منابع اولیه (کتاب و سنت) مراجعه کرد؛ فرضیه دو، بین انواع نظریه مذهبی تفصیل مینهد: در نظریات ناظر به اهداف و راهبردها باید به منابع اولیه و در نظریات ناظر به ساختارها باید به منابع ثانویه مراجعه کرد.
فرضیه اول، تغایر در عملکرد و مدعای شهید صدر را ناشی از سوءتفاهم درباره عملکرد ایشان و ناشی از عدم تفکیک بین دو گونه عملکرد شهید صدر در اقتصادنا بین کشف نظریه و کشف منبع نظریه (مفاهیم) میداند. فرضیه دوم، با پذیرش دوگانگی و تغایر در عملکرد شهید صدر در کشف نظریات مذهبی میکوشد با تفکیک بین انواع نظریات مذهبی این تغایر را توضیح دهد؛ فرضیه سوم، اصل را بر استفاده از منابع اولیه (کتاب و سنت) میگذارد و فرضیه چهارم، اصل را بر استفاده از منابع ثانویه (فتاوا و مفاهیم) میگذارد. نگارنده، سازگارترین فرضیه را بر اساس تعریف نظریه مذهبی و با مراعات واقعیات موجود در دانش اقتصاد مذهبی اسلامی، فرضیه چهارم میداند.
1. استناد به «منابع اولیه» در کشف «منابع ثانویه» و استناد به «منابع ثانویه» در کشف «نظریه مکتبی»
در مقدمه توضیح دو نکته ضروری است: اولا، طبق نظر شهید صدر در اقتصادنا، هر نظریه مکتبی از دو منبع احکام شرعی و مفاهیم اسلامی شکل میگیرد. از این دو منبع، به منابع ثانویه تعبیر میشود. در مقابل منبع ثانویه، منبع اولیه قرار دارد که عبارت است از کتاب، یعنی قران و سنت، یعنی کلام، رفتار و تقریر معصومان(ع). شهید صدر، فتوا یا حکم شرعی را تشریع و قانون گذاری، از ناحیه خداوند تعالی، به منظور تنظیم زندگی انسان میداند (صدر، 1432ق، ج1، ص38). مقصود شهید صدر از «مفهوم» هر تفسیر و برداشتی است که اسلام درباره پدیدههای تکوینی، قانونی و اجتماعی دارد و مستقیماً ناظر به عمل نیست (صدر، 1382، ص 376- 379)؛ ثانیاً، شهید صدر در اقتصادنا، گاه به دنبال تبیین یک نظریه مکتبی و گاه به دنبال تشریح یک مفهوم اسلامی است. برای مثال، شهید اقتصادنا، مفاهیم مورد نظر اسلام از «مبادله» و «مالکیت» را تشریح کرده است (همان، ص 537 و 649).
طبق این فرضیه، در تبیین منابع ثانویه، یعنی فتاوا و مفاهیم، از منابع اولیه، یعنی آیات و روایات اما در تبیین نظریه مکتبی از منابع ثانویه، یعنی فتاوا و مفاهیم استفاده میشود. اینکه در رسیدن به فتاوا و مفاهیم اسلامی باید به منابع اولیه مراجعه کرد که غیر قابل تردید است و محل اختلاف نیست. شهید صدر در مواردی در اقتصادنا به تشریح دیدگاه اسلام درباره برخی مفاهیم پرداخته و معمولا از آیات و روایات استفاده کرده است (همان، ص 537-543، 635-637، 640، 649 و 652). آنچه شایسته بررسی است، منبع کشف نظریات مذهبی است که شهید صدر در کتاب اقتصادنا تصریح میکند که فتاوا (احکام شرعی) و مفاهیم در کشف نظریه مذهبی سهم دارد. وی در بخش «عملیه اکتشاف المذهب الاقتصادی» که به تشریح کیفیت کشف نظریه مذهبی پرداخته، در بخش «العلاقه بین المذهب والقانون» و در بخش «عملیه الترکیب بین الاحکام» به نقش قوانین اسلامی، یعنی احکام شرعی پرداخته است که در قالب فتاوا ظاهر میشود 0همان، ص 365-369 و 375-376). همچنین، وی در اداه در بخش «المفاهیم تساهم فی العملیة»، کارکرد مفاهیم اسلامی در کشف نظریات مذهبی را تشریح میکند (همان، ص 376-379) و تصریح میکند که مفاهیم در طول احکام، یعنی پس از ترکیب بین احکام در عملیات کشف نظریه به کار میآید.
1.1. بررسی و نقد فرضیه اول
این تفسیر از رویه شهید صدر، اگرچه توسط ایشان تصریح شده و شواهدی در اقتصادنا دارد (همان، ص 536-543 و 640)، اما با آوردن مثالهای نقض در عملکرد شهید صدر، میتوان این فرضیه را مردود شمرد. این مثالها، پذیرش مانعیت و جامعیت این تفسیر را ناممکن میکند؛
1. مواردی وجود دارد که شهید صدر، در تشریح نظریه مکتبی و نه تبیین یک مفهوم اسلامی، از آیات و روایات استفاده میکند. برای مثال، وی در استدلال بر مشروعیت عملکرد ولی فقیه در منطقه الفراغ به آیه «أولی الامر» (نساء 59) استناد میکند. وی در ادامه استدلال بر مشروعیت منطقه الفراغ، دستهای از روایات را نیز مطرح میکند (صدر، 1382، ص 689-692)، بدون اینکه حتی از یک فتوا در این باره استفاده کند؛
2. مواردی وجود دارد که شهید صدر، در تبیین یک مفهوم اسلامی، از فتاوا نیز استفاده میکند. برای مثال، شهید صدر در تشریح مفهوم اسلامی «تداول» بعد از بحثی تحلیلی خالی از آیات، روایات و فتاوا، به نصوص مذهبی از منابع اولیه استشهاد میکند (همان، ص 649). وی سپس برخی فتاوا را نیز میآورد که جهت گیری شریعت در نمایش همین مفهوم را نشان میدهد (همان، ص650-652).
در کنار پاسخ نقضی به این فرضیه، میتوان با پاسخی حلی نیز این فرضیه را مخدوش کرد: در این فرضیه یک ادعا شده که در تبیین منابع ثانویه (فتاوا و مفاهیم اسلامی) به منابع اولیه (آیات و روایات) اما در تبیین نظریه مکتبی به منابع ثانویه (فتاوا و مفاهیم) استناد میشود. واقعیت آن است که تفکیک بین «نظریه مکتبی» و «مفهوم اسلامی»، تابع لحاظ و حیثیتی است که مدنظر قرار گیرد؛ یعنی هر نظریه مکتبی را که در قالب یک گزاره مطرح میشود، میتوان در قالب یک مفهوم مطرح کرد؛ همچنان که یک مفهوم اسلامی نیز یک نتیجه و خروجی کشف یک نظریه است. تحلیل سخنان شهید صدر، درباره نحوه تحقق و کیفیت کشف مفاهیم نشان میدهد که مفاهیم را از سه مسیر میتوان کشف کرد:
1. از عقاید اسلامی؛ زیرا مفاهیم اسلامی نشأت گرفته از عقاید اساسی اسلامی است. بنابراین، تحلیل آثار نظری عقاید اساسی ما را به کشف مفاهیم اسلامی رهنمون میکند؛
2. از اخلاق اسلامی؛ زیرا مفاهیم منشأ شکلگیری عواطف و در نتیجه استمرار عواطف به شکلگیری ملکات اخلاقی منجر میشود. بنابراین، با تحلیل ریشههای عواطف و ملکات اخلاقی اسلامی، میتوان مفاهیم اسلامی را کشف کرد (همان، ص 294)؛
3. از احکام اسلامی، یعنی با ترکیب و جمعبندی احکام اسلامی و سنجش آنها با مفهومی بالادستی میتوان به مفهومی نوین دست یافت (قاسمی اصل، 1398، ص 118-120). مفاهیم اسلامی، شبیه نظریات مکتبی، یا به صورت منصوص در ادله شرعی موجود است یا به صورت اصطیادی و مبتنی بر دلالت التزامی یا مجموعی از احکام شرعی به دست میآید.
بنابراین، کشف مفاهیم شبیه کشف نظریات مکتبی است. برای مثال، مفهوم اسلامی «مالکیت» را میتوان از ترکیب و تحلیل مجموعه «احکام تصرفات مالی» و سنجش آن با مفهوم پایهای «مالکیت حقیقی و مطلق الهی» کشف کرد. شهید صدر، مفهوم اسلامی «مبادله» را به روش کشفی به دست آورده است (صدر، 1382، ص 760- 764). طبق این تحلیل، هر نظریه مکتبی قابل تحویل و تبدیل به یک مفهوم اسلامی است و هر مفهوم اسلامی، تحویل یافته و تبدیل شده یک نظریه مکتبی است. هر مفهوم اسلامی، مقدمه استدلال بر شناخت یک نظریه مکتبی است و این منافاتی ندارد که خود این مفهوم، نتیجه استدلالی پیشین و نتیجه استفاده از مجموعهای از احکام و مفاهیمی دیگر باشد.
2. تفصیل بین استناد به «منابع اولیه» و «منابع ثانویه» در کشف انواع «نظریه مکتبی»
بر اساس فرضیه دوم، نظریه مکتبی انواعی دارد که در کشف برخی میتوان یا باید به منابع اولیه و در کشف برخی میتوان یا باید به منابع ثانویه مراجعه شود. طبق یک تحلیل، نظریه مکتبی، سه نوع است و شامل اهداف، راهبردها و ساختارها میشود (قاسمی اصل، 1396، ص121-123).
طبق تحلیل این تحقیق که میتوان برای آن شواهدی در کلام شهید صدر اصطیاد کرد، نظریات مکتبی در اقتصاد و دیگر دانشهای انسانی، سه نوع است: 1. ساختارها یا چارچوبها؛ 2. اهداف اصلی و کلان که لازم است همه ساختارها (و سیاستها) در راستای آن شکل بگیرد؛ 3. راهبردها یا خطوط مرزی که منطقاً از اهداف کلان منبعث میشود و داخل آن میتوان به طراحی ساختارها و چارچوبهای گوناگون اقدام کرد. این عبارت شهید صدر، تا حدودی مضمون این سه نوع نظریه مکتبی را میرساند: «یقتصر المذهب علی وضع الاهداف الرئیسیة للسیاسة الاقتصادیة وحدودها العامة، وإطارها المذهبی الشامل …: مکتب (وارد در جزئیات سیاستگذاری اقتصادی که وظیفه ولی امر و دولت اسلامی است، نمیشود بلکه) صرفاً باید شامل سه چیز باشد: 1. اهداف اصلی و کلان سیاست اقتصادی؛ 2. حدود کلی سیاستهای اقتصادی؛ 3. چارچوبهای مذهبی سیاستهای اقتصادی» (صدر، 1382، ص631- 632).
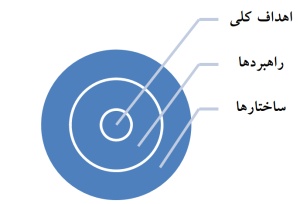
طبق تعریف، نظریات اقتصادی مکتبی اسلامی در سه سطح و با سه کاربرد متفاوت و همافزا شکل گرفته است. این سه نوع نظریه، در عرض هم قرار ندارند؛ بلکه در طول هم هستند. اهداف در مرکز این نظریات قرار دارند. این اهداف، عنصر محوری اندیشه اقتصادی اسلام است و برای اسلام موضوعیت و اصالت تامّ و غیرقابل چشمپوشی دارد. راهبردها در درجه دوم اهتمام و ناشی از هدفگذاری اقتصادی اسلام است. مقصود از راهبرد در نظریات مکتبی، برزخ بین هدف نهایی و چارچوبهای ثابت شریعت است. راهبردها خطوط مرزی را تعیین میکند تا چارچوبهای ثابت و کلان، متناسب با اهداف شکل بگیرد. ساختارها، در درجه سوم اهمیت است و ناشی از هدفگذاری و راهبردهای اقتصادی اسلام است. ساختارها و راهبردها، نسبت به اهداف، طریقیت دارد.
تفکیک سهگانه نظریات مکتبی بر این حقیقت مبتنی است که اراده الاهی وهدف نهایی خداوند از تشریعهای خود در عرصه اقتصادی، به اهداف تعلق گرفته است. اراده مقدمی شریعت بر شکلگیری مجموعهای از چارچوبهای با ثبات در نظام اقتصادی جامعه اسلامی است که از آنها به ساختارها تعبیر شده است. مدعای سوم این است که شارع مقدس، برخی اهداف میانی یا راهبردها را تعریف کرده که به شکلگیری ساختارها بر اساس اهداف نهایی منجر میشود. نوعی گسترش از وحدت به کثرت از اهداف به سمت ساختارها برقرار است؛ یعنی در حالی که هدف نهایی واحد است (برای مثال، عدالت)، ساختارهای متنوعی شامل کیفیت مطلوب تولید، توزیع، مصرف، دولت، بازار، پول، عقود وغیره ذیل این هدف واحد و راهبردهای منشعب از آن شکل میگیرد؛ در حالی که، اهداف، چرایی احکام شرعی را نشان میدهد، ساختارها، چگونگی، شبکه و الگوی حاکم بر احکام شرعی را نمایش میدهد. این تفکیک سهگانه، تعبیر دیگری از مقاصد و ملاکهای شریعت در تشریع احکام خود در حوزه اقتصاد است (ر.ک: قاسمی اصل، 1396، ص 121-123).
فرضیه دو، مدعی است در تبیین اهداف و راهبردها، از آیات و روایات و در تبیین ساختارها از فتاوا استفاده میشود. این سه دسته گزارههای اقتصاد مذهبی در اسلام، غیر از تفاوت در محتوا، جایگاه و اهمیت، تا حدودی دارای شیوه کشف متفاوتی نیز هستند. در یک سر طیف، اهداف قرار دارد که بیشتر از شناخت مبانی اسلامی کشف میشود تا سر دیگر طیف، یعنی ساختارها که بیشتر از تجمیع احکام شرعی به دست میآید. ساختارها به فقه متعارف نزدیکتر است؛ در حالی که اهداف را باید از مقاصد شریعت و مصالح احکام شرعی به شمار آورد. این تفاوت، در عملکرد شهید صدر در اقتصادنا نیز مشهود است. شهید صدر، روش تجمیع احکام، مفهومسنجی و کشف نظریه را درباره اموری چون توزیع، تولید و جایگاه دولت به کار برده که طبق اصطلاح این مقاله، جزء ساختارهاست؛ اما درباره اهدافی چون «عدالت» و راهبردهایی چون «مالکیت مزدوج (مختلط) و «آزادی در کارد محدود» چنین رویهای را به کار نبرده است.
2.1. بررسی و نقد فرضیه دوم
در کلام شهید صدر آنجا که ایشان به تشریح مستندات خود بر نظریات مکتبی میپردازد، عمده استدلالها، برای نظریاتی است که طبق تعبیر فرضیه دوم، جزء ساختارهاست. برای مثال، چهار نظریه توزیع پیش از تولید (صدر، 1382، ص409-545)، تولید (ر.ک: همان، ص 611-657)، توزیع پس از تولید (همان، ص 550-610) و نظریه مسئولیت دولت (همان، ص660- 692)، همه در قالب ساختارها میگنجد.
طبق تعریفی که در این تحلیل برای انواع سهگانه نظریه مذهبی مطرح شده، شهید صدر، برای راهبرد دو مثال زده که شامل «آزادی در کادر محدود» و «مالکیت مزدوج» است (همان، ص 281-288) و یک مثال برای اهداف آورده که «عدالت اجتماعی» است (همان، ص 288- 292). شهید صدر، اگرچه در ابتدای بحث اقتصاد اسلامی، ذیل عنوان «اقتصادنا فی معالمه الرئیسیة» از این سه نظریه بحث کرده و مفهوم آنها را توضیح داده، صرفا یک مورد استناد به یک روایت برای تبیین نظریه عدالت (همان، ص289)، یک مورد استناد به روایت و یک مورد استناد کلی به کیفیت تشریع احکام در تبیین آزادی فردی دارد (همان، ص 286). درباره ساختارها نیز ارجاعاتی که در مقدمه مطرح شد، نشان میدهد که شهید صدر ترکیبی از منابع اولیه و منابع ثانویه را استفاده کرده است. بنابراین، این فرضیه درباره ساختارها با مشکل مثال نقض و درباره راهبردها و اهداف، با مشکل فقدان میزان کافی شواهد روبهرو است؛ بنابراین، این فرضیه را باید در مورد ساختارها، ابطال شده و در مورد اهداف و راهبردها، ابطالناپذیر (آزمونناپذیر) دانست.
همچنین، ممکن است عدم استدلال شهید صدر بر اثبات مستدل اهداف و راهبردها به این سبب باشد که این دو نوع نظریه مذهبی قابل اثبات مستقیم نیست؛ زیرا فهم این نظریات به روش کشفی، صرفا از جمعبندی نظریات ساختاری ممکن است، زیرا طبق تحلیلی که در تشریح کیفیت تفکیک بین این سه نوع نظریه مذهبی مطرح شد، نظریه «ساختاری»، در چارچوب «راهبردها» و در راستای تحقق «اهداف» شکل میگیرد بنابراین، همان نقشی که احکام شرعی و مفاهیم اسلامی در کشف نظریه ساختاری دارد، همان نقش را نظریه ساختاری در کشف راهبردها و اهداف دارد.
هرچند در واقع، اهداف راهبردها را معین میکند و راهبردها ساختارها را تعیین میکند، اما براساس روش کشفی که زیربنا از روبنا کشف میشود، در مقام کشف و شناخت نظریه، این نظریات ساختاری است که راهبردها و اهداف را مشخص میکند؛ یعنی با استفاده از نظریات ساختاری مانند توزیع، تولید، مصرف، مسئولیت دولت و غیره میتوان نظر اسلام را درباره محدوده آزادی فردی و انواع مالکیت فهمید و سرانجام احراز کرد که هدف نهایی اسلام چیست و این هدف چگونه محقق میشود.
طبق نمودار پیشرو، اهداف، زیربنای راهبردها، راهبردها، زیربنای ساختارها و ساختارها، زیربنای احکام شرعی است (ر.ک: قاسمی اصل، 1397، ص43-44). بخش بیرون از نمودار، منطقه احکام شرعی است؛ بنابراین، اولا نظریات ساختاری، مقدم بر نظریات راهبردی و اهداف کشف میشود؛ ثانیاً کشف انواع نظریات مذهبی، از حیث منابع نیز متفاوت است؛ اهداف و راهبردها، از ساختارها (منابع دسته سوم) به دست میآید. ساختارها، از فتاوا و مفاهیم (منابع ثانویه) به دست میآید. فتاوا و مفاهیم از کتاب و سنت (منابع اولیه) به دست میآید بنابراین، میتوان کتاب و سنت را منابع اولیه، فتاوا و مفاهیم را منابع ثانویه و ساختارها را منابع دسته سوم به شمار آورد.
3. استناد به «منابع اولیه» در کشف «نظریه مکتبی» مگر در صورت نبود «منابع اولیه»
طبق این فرضیه مراجعه به منابع ثانویه یک رفتار اضطراری است. شهید صدر ناچار بوده در بیشتر موارد از فتاوا و مفاهیم استفاده کند. این موضوع باعث شده وی این ویژگی را به صورت پررنگ تصریح کند. شاهد بر این فرضیه اینکه ایشان در کتاب الاسلام یقود الحیاة پنج راه برای شناخت نظریه مکتبی مطرح میکند که عمده آنها، مبتنی بر منابع اولیه (آیات و روایات) است:
1. جهتگیری تشریع، یعنی در مجموعه احکام شرعی جهتگیری واحدی را دریابیم که نمایشگر اهتمام دین به هدفی خاص میباشد؛
2. هدف منصوص در حکم ثابت، یعنی در منابع شریعت، برای حکم شرعی، هدف یا دلیلی مشخص شود؛
3. جهتگیری پیامبر و ائمه(ع) در احکام حکومتی که در راستای تحقق اهداف اسلامی صادر شده است؛
4. اهداف معین شده در منابع شریعت برای ولی امر؛
5. ارزشهای اجتماعی مورد اهتمام اسلام، شبیه برادری، مساوات و عدالت (صدر، 1424ق، ص 45- 56).
راه نخست، بر اساس کشف از منابع ثانویه است. راههای دو، سه و چهار، به دنبال کشف نظریه منصوص و مصرح در منابع اولیه شریعت است؛ یعنی به صورت مباشر و مستقیم، نظریات متبی اسلام را از آیات و روایات به دست میآورد. راه پنجم، یعنی ارزشهای اجتماعی مورد اهتمام اسلام، از سنخ مفاهیم اسلامی است. مفاهیم اسلامی نیز یا منصوص و مورد تصریح در منابع اولیه است یا از منابع ثانویه به دست میآید؛ یعنی به صورت استنباطی و اصطیادی و با استفاده از دلالت التزامی یا مجموعی از احکام شرعی و مفاهیم اسلامی به دست میآید.
تکیه شهید صدر بر تصریح به استفاده از فتاوا و مفاهیم، شاید ناشی از این واقعیت باشد که ایشان میدانست که این کار مرود نقد و اعتراض واقع میشود. بنابراین، بهتر آن دید که خود آغازگر این نزاع باشد و اگر دلیلی برای این کار دارد، مطرح کند تا به جهل مرکب متهم نشود. به همین دلیل، شهید صدر، طبق نقل تسخیری، دراین باره مینویسد: «این یگانه وسیلهای است که میتوان از طریق آن به اصول کلی اسلام … رسید. در این صورت، پذیرش شرعی این وابستگی و نزدیکی را به لحاظ عقلی نیز درک میکنیم؛ حتی اگر قرار باشد از باب مقدمات دلیل انسداد که در اینگونه موارد میپذیریم، باشد» (تسخیری، 1382، ص20). در ادامه، توضیحات شهید صدر درباره کیفیت تحقق انسداد در کشف نظریه مذهبی مطرح میشود.
در توضیح منطق عملکرد شهید صدر میتوان از نظریه اصولی انسداد استفاده کرد. مراجعه به منابع ثانویه (فتاوا و مفاهیم) در فرض انسداد است؛ اما اگر در مواردی، منابع اولیه (ادله قرآنی و روایی) به اندازه کافی وجود داشته باشد (فرض انفتاح)، در این صورت، مستقیما سراغ قرآن و روایات میرویم و از مراجعه به فتاوا بینیاز هستیم. انسداد، در روش کشفی شهید صدر در اقتصادنا، در دو سطح واقع میشود: یک، انسداد منجر به انصراف از منابع اولیه (کتاب و سنت) و مراجعه به منابع ثانویه (فتاوا و مفاهیم)؛ دو، انسداد منجر به انصراف از فتوای خود و مراجعه به فتوای غیر. به دیگر سخن، انسداد برای یک فقیه ممکن است در منابع اولیه یا در منابع ثانویه رخ دهد.
1. انسداد در منابع اولیه. طبق بیان شهید صدر، در منابع اولیه (آیات و روایات) به اندازه کافی نصوص صریح و واضح برای کشف نظریه مکتبی نداریم (صدر، 1382، ص 382)؛ زیرا پیامبر و اهل بیت(ع) در ضمن احکام عملی شرعی که بیان میکردند، نظریات را به صورت تطبیقی پیاده میکردند. بنابراین، بیان مستقلی درباره نظریات مکتبی اسلام در موضوعات مختلف از جمله اقتصاد وجود ندارد و عمده آنچه هست، احکام شرعی است. نظریه مکتبی، مثل روح در کالبد احکامی که از طرف شاعر ابلاغ میشده، دمیده شده است. بنابراین، دو مسیر عمده برای کشف نظریه مذهبی پیش روی فقیه است: یک، با استمداد از احکام فقهی شرعی؛ دو، با بررسی سیره معصومان در صدر اسلام. البته، شهید صدر معتقد است مسیر اول دقیق تر است (همان، ص401)؛
2. انسداد در منابع ثانویه (فتاوای شخص). اگر نتیجه اجتهاد مجتهد در موضوع «غ»؛ با نظریه مکتبی که او از جمعبندی مجموع احکام شرعی از «الف» تا «ی» (به استثنای حکم او درباره موضوع «غ») به دست آورده، مغایرت و ناسازگاری داشته باشد، در این صورت مجتهد بین دو چیز تردید دارد: یک. اجتهاد او در موضوع «غ»، اشتباه و نظریه مکتبی او، صحیح باشد؛ دو. اجتهاد او در موضوع «غ»، درست اما نظریه مکتبی او اشتباه است. احکام اجتهادی، تابع ادله ظنی معتبری است که فقیه شرعاً ملزم به رعایت آن است؛ اما ضمانت صحت ندارد؛ زیرا از ادله ظنی به دست آمده که احتمال خطا در آن راه دارد؛ اما نظریه مکتبی، به دنبال حقیقتی است که منشأ شکل گیری احکام واقعی شده است.
بنابراین، التزام به احکام ظنی محتمل الخطا در کشف نظریه مکتبی تا جایی ضرورت دارد که با مجموعه احکام در نمایش دادن نظریه مکتبی سازگار باشد (همان، ص 398). ناسازگاری اجتهاد مجتهد با نظریه مکتبی و به تعبیر شهید صدر مشکل تناقض بین دو عنوان «مکتشف مذهب» و عنوان «مجتهد در استنباط احکام» (همان)، منجر به انسداد و بن بست در فهم نظریه مکتبی میشود؛ زیرا یا باید بهسبب ناسازگاری فتوای خود با نظریه مکتبی، از کشف نظریه مکتبی صرف نظر کند یا با صرف نظر از فتوای خود و مراجعه به فتوای دیگری (که با نظریه مکتبی سازگار است) نظریه مکتبی را کشف و احراز کند (همان، ص 397- 400).
معنای اول انسداد، مراجعه به منابع اولیه (فتاوا و مفاهیم) به جای مراجعه به منابع ثانویه (قرآن و سنت) و معنای دوم انسداد، مراجعه به فتوای دیگری به جای مراجعه به فتوای خود شخص را تجویز میکند.
4. استناد به «منابع ثانویه» در کشف «نظریه مکتبی» مگر در صورت نبود «منابع ثانویه»
فرضیه چهار بر خلاف فرضیه سه، اصل را بر استفاده از منابع ثانویه میگذارد. همچنین، فرضیه چهار بر خلاف فرضیه یک، راه استفاده از منابع اولیه را در مواقع اضطرار مسدود نمیکند. بر اساس فرضیه چهارم، هر جا فتوا و مفاهیم رواج و شیوع ندارد، از آیات و روایات استفاده میشود. این فرضیه، بر یک پیشفرض تاریخی و یکپیش فرض مربوط به فلسفه علم مبتنی است. پیشفرض تاریخی، مشخص میکند که چرا در مواقعی ناچار به منابع اولیه مراجعه میشود. پیشفرض فلسفه علمی، تشریح میکند که چرا منطقاً و قاعدتاً باید به منابع ثانویه مراجعه شود. پس از تشریح این دو پیشفرض، به برخی اشکالات پاسخ داده میشود. بر اساس تحلیلی که در فرضیه چهار مطرح میشود، مراجعه به منابع ثانویه یک ضرورت علمی است نه یک اضطرار عملی از نوع فرضیه سه.
1-4. پیشفرض تاریخی
در طول تاریخ، فقه شیعه در برخی عرصهها حضور فعال داشته و در برخی عرصههایی که به صورت منطقی جای حضور فقه بوده، غایب بوده است. هرچند حرکت اجتهاد از جهت مبدأ و از جهت نظریه هر دو مجال فردی و اجتماعی را شامل میشود، اما حوادث تاریخی به تدریج فقه را از حضور در عرصههای اجتماعی خارج و محصور در قضایای فردی کرده است. غمبارتر اینکه به تدریج این حصر عملی به حصر نظری انجامیده، یعنی این باور ایجاد شده که اساساً فقه کاری با عرصه اجتماع ندارد.
نتیجه شوم این حصر، انحصار توجه فقیه به حل مشکلات افراد و صرف نظر از ارائه راه حل برای مشکلات اجتماع بوده است. چنین فقیهی دغدغهای برای حل مشکلات و مفاسد موجود در اجتماع در خود احساس نمیکند. همه همت او این است که در این فضای موجود – هر چقدر هم فاسد باشد – چگونه راهی برای حل مشکلات مکلفان باز کند؛ هر چند مماشات با وضعیت فاسد موجود، به تقویت و تثبیت آن بینجامد. برای مثال، نظام بانکی بر اساس ربا برقرار است؛ چنین فقیهی دغدغهای برای ایجاد نظام پولی مطابق با اسلام ندارد! تنها دغدغه او، حل مشکل عمل مکلفین در این سازوکار فاسد است. به صورت طبیعی، در این محیط فقهی، حیلههای فرار از ربا رخ مینماید (صدر، 1417ق، ص13-23).
به عنوان مثال، در مواردی که شهید صدر به وظایف حکومت اسلامی میپردازد، چون فتاوای قابل توجهی وجود ندارد، به طور مستقیم به سراغ آیات و روایات میرود. برای مثال، در تشریح دلیل تشریعی بر منطقه الفراغ به سراغ آیات و روایات میرود (صدر، 1382، ص689- 692).
شهید صدر، در مقدمه اقتصادنا تصریح میکند که استفاده از آیات و روایات از جهت استدلال علمی «فقهی» نیست؛ زیرا استدلال علمی نیاز به عمق نظر و دقتی دارد که از رسالت کتاب اقتصادنا خارج است. بنابراین، استناد به آیات و روایات، صرفا برای آشنایی عمومی و اجمالی مخاطب با مدارک اسلامی آن نظریه مذهبی است (همان، ص 48-49). این کلام شهید صدر، فقط با فرضیه چهار قابل جمع است: اولاً بحث فقهی از رسالت کتاب اقتصادنا خارج است؛ زیرا حوزه دانشی که در اقتصادنا مدنظر است، فقه نظریه و کشف نظریات مکتبی اقتصادی است نه فقه احکام ومباحث فقه الاقتصاد؛ ثانیاَ معرفی عمومی و اجمالی در جایی مناسب است که بررسیهای عمیق، دقیق و تفصیلی وجود ندارد که بتوان با ارائه آن به دیدگاه نهایی رسید.
در ادبیات علوم اسلامی، نتیجه بررسیهای دقیق و تفصیلی در قالب فتاوا ابراز میشود. همچنین، در اصطلاح شهید صدر، رهاورد بررسیهای دقیق و تفصیلی درباره دیدگاههای نظری اسلام در قالب مفاهیم ابراز میشود (همان، ص 294-296 و 376- 379؛ قاسمی اصل، 1396، ص 118- 120). هنگامی که فقیه و کاشف نظریه مذهبی از فقدان بررسیهای دقیق و تفصیلی درباره احکام و مفاهیم اسلامی رنج میبرد، به اضطرار و موقت در استنادی کلی و اجمالی به منابع اولیه ارجاع میدهد.
2.4. پیشفرض فلسفه علمی
بین علوم رابطه واقعی وجود دارد و برخی علوم بر برخی تقدم رتبی دارند. این تقدم، ممکن است ناشی از این باشد که نتیجه یک علم، موضوع علم دیگری را محقق میکند؛ برای مثال در فلسفه وجود اشیای جسمانی اثبات میشود. بنابراین، فلسفه بر فیزیک تقدم رتبی دارد (مصباح، 1383، ج1، ص119). برای فهم عملکرد شهید صدر در استفاده از فقه در شناخت نظریه اقتصادی، باید ببینیم تقدم و تأخر رتبه بین فقه و اقتصاد چگونه است.
برای تبیین رابطه فقه و اقتصاد، با استفاده از دو واژه «بررسی» و «استفاده» مقصود نگارنده تشریح میشود. منظور از بررسی، «اثبات اصل تحقق یک چیز» و منظور از استفاده، «به کارگیری چیزی است که اصل وجود آن احراز شده یا مفروض تلقی شده» است. از تطبیق «بررسی» و «استفاده» در مورد «دلیل» و «مدلول، یعنی محتوای دلیل» چهار عنوان به دست میآید: «بررسی دلیل»، «استفاده از دلیل»، «بررسی مدلول» و «استفاده از مدلول» که هر یک وظیفه و شأن دانشی خاص است:
1. فقه به ابزار و مهارتی نیاز دارد که بتواند ادله معتبر را برای فقه تبیین کند. دانش اصول فقه، این نیاز فقه را تأمین میکند طبق تعبیر آیت الله بروجردی، موضوع دانش اصول فقه، «الحجة فی الفقه»، یعنی هر چیزی است که در فقه میتوان به آن استناد و بر اساس آن احتجاج کرد (بروجردی، 1415ق، ص15). طبق سخن شهید صدر، موضوع دانش اصول فقه، «عناصر مشترک در عملیات استنباط» است. تکیه بر عنصر مشترک، برای احتراز از اموری است که به بخش خاصی از مسائل فقهی ارتباط دارد (صدر، 1426ق، ج1، ص31 و 52). دانش اصول فقه، ادله را بررسی میکند؛ یعنی دلیل بودن آنها را اثبات میکند؛
2. فقه، به معنای فهم دقیق آمده است (ضیایی فر، 1392، ص98). در اصطلاح رایج، فقه به مثابه یک رشته علمی، به شناخت احکام شرعی فرعی از طریق ادله تفصیلی آن تعریف شده است (همان، ص 99). طبق این تعریف، حوزه نقشآفرینی دانش فقه، احکام شرعی است. در اصطلاحی عامتر، فقه به معنای شناخت عمیق و استدلالی نسبت به مجموعه معارف دین – نه صرف احکام شرعی – است (همان). طبق تعریف اخیر، حوزه نقشافرینی دانش فقه، احکام شرعی و مفاهیم اسلامی است. دانش فقه، ادله را مفروض میگیرد؛ یعنی بررسی نمیکند؛ بلکه استفاده میکند؛ اما مدلول و محتوای ادله را بررسی میکند تا دلالتشان را بر موضوع یا حکم شرعی احراز کند؛
3. دیگر علوم از جمله علوم انسانی و به طور خاص دانش اقتصاد، از بررسی ادله و مدلول آنها بینیاز است؛ زیرا بررسی مدلول، کار فقه و بررسی دلیل، کار اصول فقه است. شأن دانش اقتصاد، استفاده از مدلول و محتوایی است که با بررسی فقهی، اعتبار آن احراز شده است. بنابراین، دانش فقه برای دانش اقتصاد مواد اولیه و محتوای تحلیلی فراهم میکند. اگر اقتصاددان اسلامی، مدلول آیه یا روایتی را بررسی میکند، در حال انجام کار فقهی است؛ اما اگر از آن مدلول استفاده کند، این مربوط به حوزه دانش اقتصاد اسلامی است.
این تحلیل، مقتضای تفکیک و رتبهبندی بین علوم است. انکار تفکیک و رتبهبندی علوم، اگر به معنای نفی واقعیت مجزایی باشد که هر علم متصدی آن است، کار نادرستی است. انکار رتبهبندی اعتباری و اجتماعی علوم، به معنای عرفی نبودن جدایی و استقلال دو علم است. اگر استاد فقه، در درس فقه، به اثبات یک قاعده اصولی بپردازد، به این معنا نیست که اثبات یک قاعده اصولی جزء علم فقه است؛ بلکه به این معناست که آن فقیه، بخشی از وقت درس فقه خود را به تدریس اصول فقه پرداخته است.
درباره رابطه فقه و اقتصاد نیز همین واقعیت وجود دارد. اگر شهید صدر در اقتصادنا به بررسی مدلول یک روایت مربوط به اموال و معاملات بپردازد؛ یعنی اثبات کند که روایت «الف» مضمون «ب» را دارد، دانش فقه را به کار برده اما اگر از آن مدلول اقتصادی استفاده کند؛ یعنی نظریه اقتصادی مکتبی، علمی یا سیاستی به دست آورد، دانش اقتصاد را به کار برده است. از آنجا که اقتصادنا به دنبال کشف نظریات مکتبی اقتصادی است، بر اساس منطق رتبهبندی علوم، باید از نتایج کار فقهی، یعنی از فتاوا و مفاهیم (منابع ثانویه) استفاده کند و اگر جایی در اقتصادنا از منابع اولیه استفاده کند، چنین استفادهای اضطراری و موقتی خواهد بود نه طبیعی و مبتنی بر قاعده.
شهید صدر، بین «فقه احکام» و «فقه نظریه» تفکیک میکند و بر اساس این، بین «فقیه» و «کاشف» تفکیک میکند. فقیه، به دنبال شناخت حکم شرعی و کاشف، به دنبال شناخت نظریه مکتبی است: «یرید هذا الفقیه أن یتخطی فقه الاحکام إلی فقه النظریات» (صدر، 1382، ص 400). بنابراین، فقه نظریه، بخشی از فقه به معنای عام است که فهم نظریات مکتبی شریعت را دنبال میکند. در مرتبه کشف نظریه مکتبی، «فقه احکام» بر «فقه نظریه» تقدم دارد؛ یعنی با استمداد از احکام فقهی که واضح و آشکار است (روبنا)، به دنبال کشف نظریات مکتبی هستیم که پنهان و مجهول است (زیربنا). از جهت ثبوتی و در واقعیت، «نظریه مکتبی» بر «احکام شرعی» تقدم دارد؛ زیرا همچنان که شهید صدر نیز تصریح دارد، «نظریات مکتبی»، مبنای شکلگیری «احکام فقهی» است (همان، ص 366).
3.4. پاسخ به اشکال بر تفکیک «فقه نظریه» و «فقه احکام»
برخی با نفی تفکیک و رتبهبندی شهید صدر بین فقه احکام و فقه نظریه (یوسفی، 1379، ص124-126)، ادعا کردهاند که روش شهید صدر در استناد و اتکا به فتاوای در کشف نظریه مکتبی، به ویژه استناد ایشان فه فتاوای دیگر فقها، اعتبار ندارد (همان، ص 124؛ همو، 1384، ص95). برخی پیشنهاد میکنند برای کشف نظریه، به جای مراجعه به فتاوا، باید به طور مستقیم سراغ ادله اولیه، یعنی کتاب و سنت رفت (عابدی نژاد، 1394، ص 151 – 152).
مدعای ایشان دو مبنا و پیشفرض دارد: 1. عدم انسداد در منابع اولیه و بطلان استناد به منابع ثانویه؛ 2. عدم انسداد در منابع ثانویه، یعنی مراجعه به فتوای دیگران ضروری و اضطراری نیست. در تشریح پشتوانه اصولی فرضیه سوم گفته شد که شهید صدر در منابع اولیه و ثانویه به تحقق انسداد باورمند است و هر دو مبنای منتقدین مخدوش است.
همچنین، پذیرش مبنای اول، افزون بر اینکه به نفی رتبهبندی بین فقه نظریه و فقه احکام منجر میشود، منوط به پذیرش یک پیشفرض باطل نیز است: وجود منابع اولیه با دلالت مطابقی به میزان کافی برای شناخت نظریه مکتبی. شهید صدر، برای تبیین وجه بطلان این پیشفرض مینویسد: تشریع اسلامی با ارائه احکام عملی همراه بوده و شارع در قالب احکامی که مطرح کرده، نظریات مذهبی اقتصادی مد نظر خود را دنبال نموده و بنا نداشته به تشریح مستقیم نظریه مذهبی بپردازد (صدر، 1382، ص404- 407)؛ هر چند بخشی از نظریات مذهبی را میتوان به صورت محدود و ناکافی از ادله اولیه به دست آورد (ر. ک: صدر، 1424ق، ص45-56).
مبنای دوم نیز با این اشکال روبه رو است که مراجعه به ادله اولیه، یعنی کتاب و سنت، و اظهارنظر درباره محتوای آن، از باب نظر خبره و از سنخ حدس است (کلینی، 1407ق، ج1، ص67؛ آخوند خراسانی، 1426ق، ص 463 و 468) نه از باب شهادت بر امور حسی؛ زیرا گذر زمان، تغییر ارتکازات، طرح فروع جدید غیر منصوص و غیره، فهم ادله اولیه را در معرض خطا قرار میدهد.
بنابراین، برای فهم مقصود کتاب و سنت، نیاز به دقت نظر و حدودی از حدس است (ابن ادریس، 1410ق، ج3، ص 575).
هر فقیه، در مواجهه با کتاب و سنت، بر اساس مبانی اجتهادی خود قضاوت میکند. بنابراین، ادعای «مراجعه مستقیم به منابع اولیه» (عابدی نژاد، 1394، ص 149)، ظاهری دارد که باطن آن «مراجعه به فتوای خود شخص کاشف» است. با مراجعه به فتوای خو شخص، اشکال انسداد در منابع ثانویه مجدداً بروز میکند. مستشکل، یا باید انسداد را چاره کند یا چارهای جز پذیرش مراجعه به فتوای غیر ندارد. خدشه مستشکل بر مشروعیت مراجعه به فتوای غیر، در حالی است که مراجعه به فتوای غیر در فقه بدون سابقه نیست؛ برای مثال اگر دو نفر به مجتهدی برای قضاوت مراجعه کنند در حالی که این دو، مقلد آن فقیه نیستند، در این صورت فقیه میتواند (یا باید) بر اساس فتوای مرجع تقلید دو طرف دعا حکم کند (غفوری، 1421ق، ص157). در این باره پاسخهای دیگری نیز مطرح شده است (قاسمی اصل، 1398، ص 60-63).
شهید صدر برای ترجیح یک فتوا بر فتوایی دیگر، مرجحاتی چون انسجام، تسهیل و توانایی در تأمین اهداف اسلامی و حل مشکلات زندگی اقتصادی را مطرح کرده است (همو، 1393، ص35). اعتبار این مرجحات، یعنی اعتبار تقدیم یک فتوا بر فتوای دیگر، بر پذیرش این مرجحات، یعنی اعتبار تقدیم یک فتوا بر فتوای دیگر، بر پذیرش این مرجحات، استدلالهایی متکی بر «تحقق عناوین ثانوی»، «مرجحات باب تزاحم»، «مرجحات باب تعارض» و «دلیل انسداد» اقامه شده است (همو، 1398، ص 64-67). بنابراین، اشکال به دیدگاه شهید صدر، درباره انسداد در منابع اولیه و ثانویه در کشف نظریه مکتبی، قابل دفع است.
4.4. پاسخ به اشکال مبتنی بر تفکیک «حکم واقعی» و «حکم ظاهری»
برخی پژوهشگران، در مقام نقد روش کشفی شهید صدر با تمسک به تفکیک حکم به «واقعی» و «ظاهری» مینویسد: شهید صدر با تمسک به مضمون فتاوا که از احکام ظاهری است، در صدد کشف زیربناهای مکتبی است که بر احکام واقعی مبتنی است. این کار شهید صدر، خلط بین احکام واقعی و ظاهری است. احکام واقعی دایرمدار مصالح واقعی است؛ اما در احکا ظاهری ما صرفا به دنبال حجت و عذری هستیم که بتوانیم از عملکرد خود در محضر الهی دفاع کنیم و نمیتوان از احکام ظاهری که نتیجه مجتهدان است، به نظریه مکتبی دست یافت که بر احکام واقعی مبتنی است (یوسفی، 1379، ص 120- 121).
در توضیح این اشکال باید گفت که تقسیم حکم به واقعی و ظاهری دو اصطلاح متمایز دارد؛ یک، حکم واقعی، با دلیل قطعی و حکم ظاهری، از طریق امارات و اصول عملیه به دست میآید (جمعی از محققان، 1389، ص115)؛ دو، حکم واقعی آن است که در موضوع آن، شک در حکم واقعی اخذ نشده و دلیل آن، از واقع گزارش میدهد. حکم ظاهری، وظیفه مکلف را در زمان شک معین کرده و ادعایی درباره کشف واقع ندارد (همان).
به نظر شیعه، صرفنظر از نتیجه اجتهاد مجتهد و قطعی یا ظنی بودن دلیل، هر مسئله نزد خداوند حکمی دارد که نتیجه اجتهاد مجتهد با آن تطابق یا تقابل دارد (آخوند خراسانی، 1426ق، ص468). بنابراین، میتوان تعبیر سومی از حکم واقعی و ظاهری ارائه داد: حکم واقعی حکم موجود در علم الاهی و حکم ظاهری، حکمی است که مجتهد با اجتهاد خود به آن دست مییابد (قاسمی اصل، 1393، ص84). در ظاهر مقصود مستشکل از واقعی و ظاهری، اصطلاح اول یا معنای سوم است.
صرفنظر از اینکه مستشکل، اضطرار ناشی از انسداد و ضرورت ناشی از رتبهبندی علوم را نادیده گرفته، در جواب نقضی به این اشکال میتوان گفت: این اشکال، اختصاصی به فقه نظریه ندارد و درباره فقه احکام شرعی نیز قابل طرح است. در حالی که مسیر اجتهاد راهی مشروع و معتبر برای دستیابی فقیه به علم الاهی درباره حکم شرعی است که در بیشتر موارد به نتیجه میرسد و در زمان غیبت جایگزینی ندارد. برای پاسخ حلی به این اشکال، توجه به دو نکته ضروری است:
1. طبق اصطلاح اول، مغایرت بین حکم واقعی و حکم ظاهری، مربوط به درجه اعتبار دلیل آنهاست و ربطی به محتوای دو دلیل ندارد؛ یعنی حکم واقعی و ظاهری ممکن است با هم هماهنگ باشد نباشد. نباید از دوگانگی درجه اعتبار آنها، تضاد محتوایی آنها را برداشت کرد؛ زیرا در این اصطلاح ممکن است در یک مسئله فقط حکم ظاهری یا صرفا حکم واقعی داشت که در این دو صورت به دلیل عدم تحقق دوگانگی، تضاد بین حکم واقعی و ظاهری منتفی است. صورت سوم هنگامی است که حکم ظاهری بر حکم واقعی منطبق است. تنها در یک صورت تضاد رخ میدهد و آن مغایرت محتوای حکم ظاهری با محتوای حکم واقعی است. مجهول بودن این مغایرت، منشأ شکلگیری انسداد است. شهید صدر میکوشد با مراجعه به فتوای دارای رجحان این معضل را برطرف کند؛
2. طبق معنای سوم، تمایز حکم ظاهری و واقعی صرفا به ظرف تحقق آن دو بر میگردد. حکم واقعی در علم الاهی و حکم ظاهری در علم فقیه است. بنابراین، در این صورت نیز تضاد بین حکم واقعی و ظاهری، به محتوای حکم ربطی ندارد. در این معنا، تضاد محتوایی هنگامی رخ میدهد که فقیه حکم کند و اتفاقاً حکمش برخلاف حکم موجود نزد خداوند باشد؛ اما در مواردی که فتوای فقیه با حکم الهی یکی باشد، حکم واقعی و ظاهری بر هم منطبق میشود. در مواردی که فقیه نسبت به مسئلهای توجهی ندارد و حکمی نداده، حکم واقعی وجود دارد؛ اما حکم ظاهری اصلا محقق نشده است.
نتیجهگیری
درباره تفسیر رویه شهید صدر در استناد مستقل یا توأمان به منابع اولیه (آیات و روایات) و منابع ثانویه (فتاوا و مفاهیم) در اقتصادنا، فرضیات متنوعی قایل ذکر است که در این مقاله چهار فرضیه مطرح شد: 1. تفکیک بین نظریه مذهبی و منبع آن با رجوع به منابع اولیه (ایات و روایات) در تبیین منابع ثانویه (فتاوا و مفاهیم) و رجوع به منابع ثانویه (فتاوا و مفاهیم) در تبیین نظریه مذهبی؛ 2. تفکیک بین انواع نظریه مذهبی با رجوع به منابع اولیه (آیات و روایات) در تبیین راهبردها و اهداف و رجوع به نابع ثانویه (فتاوا و مفاهیم) در تبیین ساختارها. این فرضیه، مبتنی بر پذیرش اهداف، راهبردها و ساختارها به عنوان سه نوع نظریه مذهبی است؛ 3. رجوع به منابع ثانویه (فتاوا و مفاهیم) در فرض انسداد، یعنی در فرض نبود منابع اولیه ؛ 4. رجوع به منابع اولیه (آیات و روایات) در صورت نبود منابع ثانویه (فتاوا و مفاهیم). در توضیح و توجیه مراجعه به منابع اولیه یا ثانویه، فرضیه یک بر تفکیک بین «نظریه و منبع نظریه»، فرضیه دو بر تفکیک بین «انواع نظریه»، فرضیه سه، بر مبنای معرفت شناختی «انسداد» و فرضیه چهار، بر مبنای معرفت شناختی و روششناختی «رتبهبندی و تفکیک علوم» مبتنی است.
فرضیه 1. بین نظریه مذهبی و منابع کشف نظریه مکتبی تفکیک کرد و استفاده از منابع اولیه را در شناخت منابع ثانویه و استفاده از منابع ثانویه را در شناخت نظریه مکتبی معتبر دانست. پاسخهای حلی و نقضی حکایت از بطلان این فرضیه دارد؛
فرضیه 2. بین انواع نظریه مکتبی تفکیک کرد و مدعی بود نظریه ساختاری، بر اساس منابع ثانویه و نظریات راهبردی و نظریات ناظر به اهداف، بر اساس منابع اولیه شکل گرفته است. از آنجا که شهید صدر بحث مستقل چندانی در استدلال بر نظریات ناظر به اهداف و راهبردها نداشته، این فرضیه از مشکل فقدان شواهد یا وجود شواهد بر خلاف رنج میبرد؛ فرضیه 3، بر اساس نظریه انسداد شکل گرفته است؛
در فرضیه 4، استفاده موردی از منابع اولیه، ریشه تاریخی دارد و ناشی از سیر شکلگیری مسائل و پاسخهای فقهی است. افزون بر علت تاریخی، صحت فرضیه 4 به تفکیک و رتبه بندی علوم متکی است. با تشریح «رتبهبندی بین علوم» و تطبیق آن در محل نزاع، آشکار شد که «فقه احکام» بر «فقه نظریه» تقدم رتبی دارد و عملکرد شهید صدر در اقتصادنا در مراجعه به فتاوا، نیز مبتنی بر تفکیک بین «فقه نظریه» و «فقه احکام» است. با همین تحلیل، این اشکال که «شهید صدر نمیتواند با استمداد از احکام ظاهری، نظریه واقعی را به دست اورد!»، پاسخ مییابد. اگر فرضیه چهار پذیرفته شود، نوبت به فرضیه سه و تمسک به دلیل انسداد نمیرسد.
منابع:
* قرآن کریم
1. آخوند خراسانی، محمد کاظم (1426ق)، کفایة الاصول، چ2، قم: مؤسسه آل البیت لإحیاء التراث.
2. بروجردی، سید حسین (1415ق)، نهایة الاصول، مقرر: حسینعلی منتظری، قم: تفکر.
3. تسخیری، محمدعلی (1382)، «شیوه شهید صدر در شناخت مکتب اقتصادی اسلام و پاسخ به منتقدان»، اقتصاد اسلامی، سال 3، ش12، ص 9-23.
4. جمعی از محققان (1389)، فرهنگ نامه اصول فقه، چ 2، قم: پژوهشگاه علوم و فرهنگ اسلامی.
5. حلی، ابن ادریس (1410ق)، السرائر الحاوی لتحریر الفتاوی، چ2، قم: دفتر انتشارات اسلامی.
6. صدر، سید محمدباقر (1417ق)، «الاتجاهات المستقبلة لحرکة الاجتهاد»، فقه اهل البیت (ع)، سال 1، ش1، ص 13-23.
7. صدر، سید محمد باقر (1426ق)، بحوث فی علم الاصول، چ3، قم: مجمع العلمی للشهید الصدر.
8. صدر، سید محمد باقر (1424ق)، الاسلام یقود الحیاة، بیروت: دارالتعارف للمطبوعات.
9. صدر، سید محمد باقر (1432ق)، دروس فی علم الاصول، چ5، قم: مجمع الفکر الاسلامی.
10. صدر، سید محمد باقر (1382)، اقتصادنا، چ2، قم: بوستان کتاب.
11. ضیاییفر، سعید (1392)، فلسفه علم فقه، قم: پژوهشگاه حوزه و دانشگاه و سمت.
12. عابدینژاد داورانی، امین رضا (1394)، «روش کشف سیاستهای پیشرفت با تأکید بر آراء شهید صدر»، معرفت اقتصاد اسلامی، سال 7، ش 13، ص 131- 154.
13. غفوری، خالد (1421ق)، «فقه النظریة لدی الشهید الصدر»؛ فقه اهل البیت (ع) سال 5، ش 20، ص 123- 204.
14. قاسمی اصل، محمد جواد (1393)، بررسی و تحلیل جایگاه استقراء در روش شهید صدر در اقتصاد اسلامی، قم: مؤسسه آموزشی و پژوهشی امام خمینی(ره).
15. قاسمی اصل، محمد جواد (1396)، «فرضیه در مذهب اقتصاد اسلامی با تأکید بر دیدگاه شهید صدر در کتاب اقتصادنا»، عیار پژوهش در علوم انسانی، سال 8، ش 15، ص 105- 126.
16. قاسمی اصل، محمد جواد (1397)، «بررسی و تحلیل مبانی مشروعیت سیاست گذاری در اقتصاد اسلامی»، کاوشی نو در فقه، سال 25، ش 93، ص 33-60.
17. قاسمی اصل، محمد جواد (1398)، جایگاه استقرا در روش شهید صدر در اقتصاد اسلامی، قم: مؤسسه آموزشی و پژوهشی امام خمینی(ره).
18. کلینی، محمد بن یعقوب (1407ق)، الکافی، تهران: دارالکتب الاسلامی.
19. مصباح، محمدتقی (1383)، آموزش فلسفه، چ5، تهران؛ چاپ و نشر بین الملل.
20. یوسفی، محمد رضا (1379)، «بررسی روش آیت الله شهید صدر در کشف مکتب اقتصادی اسلام»، فصلنامه پژوهشی دانشگاه امام صادق(ع)، سال 3، ش 11 و 12، ص 113-129.
21. یوسفی، احمد علی (1384)، «تفسیر نظریه شهید صدر در باب کشف مذهب اقتصادی مابق با مبانی فقه شیعه»، فقه و حقوق، سال 2، ش6، ص 87.106.