
ملاحظة: تم ترجمة هذا المقال بواسطة الذكاء الاصطناعي وقد لا تكون الترجمة دقيقة بنسبة 100%. العنوان الأصلي للمقال هو: تمایز روششناسی مکتب و علم اقتصاد اسلامی با تاکید بر اندیشه شهید صدر ويمكنكم الرجوع إليه للحصول على معلومات أكثر دقة.
الملخص: يميز الباحثون المسلمون بشكل رئيسي بين المدرسة والعلم الاقتصادي الإسلامي؛ وهو تمييز يمهد لمناقشات في المفاهيم والتمييز في كيفية إنتاج واختبار النظريات. تتناول هذه المقالة سؤالاً حول ما إذا كان التمييز في محتوى المدرسة والعلم الاقتصادي الإسلامي يؤدي أيضًا إلى اختلاف في المنهجية الخاصة بهما؟ وفقًا لفرضية البحث، لكل من المدرسة والعلم الاقتصادي الإسلامي منهج متميز في صياغة نظرياتهما. تم تنظيم هذا التحليل اعتمادًا على منهج الشهيد صدر في تعريف المدرسة والعلم الاقتصادي الإسلامي والعلاقة بينهما. تشير النتائج إلى أن نظريات المدرسة يمكن استخراجها باستخدام طريقة الاستنباط المباشر والطريقة الاستكشافية من المصادر الإسلامية؛ في حين أنه لتطوير نظريات العلم الاقتصادي يجب الاستفادة من طرق مثل القياس، الاستقراء، والطريقة الفرضية-القياسية. ومع ذلك، يمكن الحديث عن نوع من التقارب المنهجي؛ لأن نتائج المدرسة الاقتصادية الإسلامية تُستخدم كافتراضات في العلم الاقتصادي الإسلامي، وبالتالي، ليست منهجية العلم الاقتصادي الإسلامي منفصلة عن منهجية المدرسة.
المؤلف: محمدجواد توکلی
المصدر: عیار پژوهش در علوم انسانی، خريف وشتاء 1395، العدد 14، ص 49 إلى 68.
المقدمة
يُقبل التمييز بين المدرسة والعلم الاقتصادي الإسلامي على نطاق واسع في أدبيات الاقتصاد الإسلامي. ينبع هذا التمييز أساسًا من الفرق الذي أقرّه الشهيد صدر بينهما في كتابه اقتصادنا. وقد كُتبت العديد من المقالات حول مفهوم المدرسة والعلم الاقتصادي الإسلامي وتمييزهما. ومع ذلك، فإن بعض أبعاد هذا التمييز، ومنها الفروق المنهجية، لم تُحلل بشكل كافٍ. في هذا السياق، تُطرح عدة أسئلة، منها: هل يؤدي التمييز في محتوى نظريات المدرسة والعلم الاقتصادي الإسلامي إلى اختلاف في منهجيتهما أيضًا؟
في هذه المقالة، وباستخدام المنهج التحليلي، ندرس التمييز المنهجي بين المدرسة والعلم الاقتصادي الإسلامي. وفقًا لفرضية المقالة، فإن التمييز في محتوى نظريات المدرسة والعلم الاقتصادي الإسلامي يمهد لقبول تنوع في الطرق المستخدمة في صياغة واختبار نظرياتهما. تعتمد صياغة النظريات الاقتصادية في الجزء الثابت من المدرسة الاقتصادية الإسلامية بشكل كبير على المصادر الوحيانية، ولصياغتها يمكن استخدام طريقة الاستنباط التقليدية أو الطريقة الاستكشافية. أما في الجزء المتغير من المدرسة الاقتصادية الإسلامية، سواء في النظريات الهيكلية أو السياساتية، فيمكن استخدام مزيج من الطرق.
الأعمال الموجودة في مجال منهجية المدرسة والعلم الاقتصادي أقل ما تتميز بمنهجية مقارنة. معظم الأعمال تركز على منهجية المدرسة الاقتصادية الإسلامية مع التأكيد على الطريقة الاستكشافية للشهيد صدر. على سبيل المثال، محمد رضا يوسفي (1379) درس مصداقية الطريقة الاستكشافية للشهيد صدر (یوسفی، 1379). أحمد علي يوسفي (1385) قدم ثلاثة طرق تأسيسية، إمضائية، واستكشافية كمجالات للمدرسة الاقتصادية الإسلامية (المرجع نفسه، 1385؛ نظری و خطیبی، 1392). وقد تناولوا أبعادًا من المنهجية الاستكشافية (نظری، خطیبی، 1392، ص 15-18). جابري وقاسمي (1394) حاولوا إثبات حجية الطريقة الاستكشافية باستخدام وجهة نظر الشهيد صدر حول الاستقراء (جابری، قاسمی اصل، 1394، ص 74). ميرمعزي (1394) شرح الطريقة الاستكشافية (میرمعزی 1394، ص 13). عابدي نژاد داوراني (1394) درس طريقة استكشاف سياسات التنمية مع التركيز على آراء الشهيد صدر (عابدینژاد داورانی، 1394، ص، 149).
في مجال منهجية العلم الاقتصادي الإسلامي، كُتبت مقالات أيضًا. على سبيل المثال، كهف (1385) يرى أن الطريقة المقبولة في العلم الاقتصادي الإسلامي هي نفس طريقة العلم الاقتصادي التقليدي مع بعض التعديلات. تشمل هذه التعديلات إزالة النظريات العلمية من الافتراضات القيمية غير الإسلامية وإدخال الافتراضات القيمية الإسلامية فيها. ميرمعزي (1390) نقد وجهات النظر المطروحة حول منهج الدراسة في العلم الاقتصادي الإسلامي ودافع عن منهجية قائمة على الأسس. وبما أنه يحدد للعلم الاقتصادي الإسلامي ثلاث مهام: تفسير الوضع الحالي والوضع المرغوب وتقديم استراتيجية التغيير، فإنه يؤكد على ضرورة دراسة التمييز المنهجي في كل من هذه المجالات الثلاثة (میرمعزی،1390، ص، 27).
لا توجد دراسات كثيرة تقارن بين منهجية المدرسة والعلم الاقتصادي الإسلامي. في بعض المقالات، أُشير إلى هذا النقاش. على سبيل المثال، نظري (1389) تحدث عن منهجية التمييز بين الاقتصاد الوصفي والاقتصاد المعياري، لكن نقاشه لا يتعلق بالتمييز بين المدرسة والعلم الاقتصادي، ولم يتناول منهجية كل منهما عمليًا (نظری، 1389، ص 38-45). في هذه المقالة، لسد هذه الفجوة، نعتمد منهجًا مقارنًا في تحليل منهجية المدرسة والعلم الاقتصادي الإسلامي. في هذا البحث، نلقي نظرة أعمق على التمييز بين المدرسة والعلم الاقتصادي الإسلامي ونبحث في متطلبات المنهجية الخاصة بهما.
التمييز بين المدرسة والعلم الاقتصادي الإسلامي
عادةً ما يتحدث الاقتصاديون المسلمون، تبعًا للشهيد صدر، عن التمييز بين المدرسة والعلم الاقتصادي الإسلامي. فالمدرسة الاقتصادية تحمل هوية معيارية تركز على التقييم بناءً على العدالة والاستراتيجيات المقبولة (أو التقريرية) لحل المشكلات الاقتصادية. أما العلم الاقتصادي الإسلامي فيمتلك هوية وصفية تهدف إلى تفسير الظواهر الاقتصادية ضمن إطار المدرسة الاقتصادية الإسلامية. بعض الباحثين، بإضافة مفهوم النظام، يميزون بين المدرسة والنظام والعلم الاقتصادي الإسلامي؛ لكن هذا التمييز يواجه مشكلات في التمييز بين النظام الاقتصادي الإسلامي والمدرسة الاقتصادية الإسلامية (نظری، توكلی، بیدار، 1397، ص، 34-37).
في تقسيم مماثل، يرى أنس زرقا (2003) أن الاقتصاد الإسلامي يتألف من قسمين: دراسة نظام الاقتصاد الإسلامي (Islamic Economic System) والتحليل الاقتصادي الإسلامي (Islamic Economic Analysis). ويعتقد أن القسم الأول ذو هوية معيارية، فيقول: بناءً على الإسلام، كيف يجب أن تكون الحياة الاقتصادية للمجتمع. أما القسم الثاني، فيتعلق بتحليل المؤسسات والأحداث الاقتصادية في الحياة الاقتصادية للمجتمعات بشكل عام (وليس فقط المجتمع الإسلامي) وبيان الأسباب والعوامل المؤثرة فيها. التحليل الاقتصادي الإسلامي مسؤول عن تقديم السياسات والحلول الإسلامية لمعالجة المشكلات الاقتصادية بالاستعانة بقواعد نظام الاقتصاد الإسلامي. إطار عمل الشهيد الصدر وزرقا للاقتصاد الإسلامي متشابه إلى حد كبير. ما يسميه الشهيد الصدر بـ “المدرسة الاقتصادية الإسلامية” يدل على التوجهات العامة للإسلام في تنظيم اقتصاد المجتمع؛ وهو ما يسميه زرقا “نظام الاقتصاد الإسلامي”.
لفهم التمييز بين المدرسة وعلم الاقتصاد الإسلامي ومتطلباته المنهجية، يجب أن يكون هناك تعريف واضح لكل من هذه المفاهيم.
المدرسة الاقتصادية الإسلامية
يرى الشهيد الصدر أن المدرسة الاقتصادية هي “طريقة يختارها المجتمع للحياة الاقتصادية وحل مشكلاته العملية”. ويعتقد أن “المدرسة الاقتصادية تتضمن قواعد أساسية في الحياة الاقتصادية مرتبطة بفكرة العدالة الاقتصادية” (صدر، 1400هـ، ص 377). ويعتبر هدف المدرسة الاقتصادية الإسلامية هو إيجاد حلول لمشكلات الحياة الاقتصادية في سبيل تحقيق العدالة (المرجع نفسه، ص 383). في تحليل الشهيد الصدر، تحمل مقولات المدرسة الاقتصادية هوية قيمية وتسعى إلى تقييم مدى تحقيق العدالة. ويرى الشهيد الصدر أن القضايا المتعلقة بالحرية الاقتصادية، إلغاء الربا وتأميم وسائل الإنتاج تنتمي إلى المدرسة الاقتصادية؛ لأنها مرتبطة بفكرة العدالة. أما القضايا مثل قانون العرض والطلب أو قانون الأجور الثابتة فهي قوانين علمية لا تهدف إلى تقييم الظواهر الاقتصادية بالقيمة، بل تنتمي إلى علم الاقتصاد (المرجع نفسه، ص 382).
من وجهة نظر بعض الباحثين، المدرسة (المذهب) الاقتصادية هي الفلسفة العامة والقيم التي يقوم عليها النظام الاقتصادي. في المدرسة الاقتصادية تُحدد أمور مثل غاية الاقتصاد، هدف الإنتاج، حدود الملكية، الحرية وتوزيع الثروة (نجار، 1423هـ، ص 25-50). المدرسة الاقتصادية الإسلامية تتضمن القواعد العامة للإسلام لتنظيم العلاقات الاقتصادية في ثلاثة مجالات: الإنتاج، التوزيع والاستهلاك، بهدف إزالة الصعوبات وتحقيق الأهداف الاقتصادية (میرمعزی، 1394، ص، 13). بناءً على التعريفات المقدمة للمدرسة الاقتصادية الإسلامية، فإن هذا المجال الدراسي يحتوي على موضوعات حول أهداف الاقتصاد الإسلامي، الهياكل المؤسسية المرغوبة في الاقتصاد الإسلامي والقواعد العامة للإسلام لتنظيم العلاقات الاقتصادية وحل المشكلات الاقتصادية.
يرى الشهيد الصدر أن المدرسة الاقتصادية الإسلامية تتألف من جزأين: ثابت ومتغير. ويتحدث عن وجود منطقة فراغ في الجزء المتغير. الجزء الثابت من المدرسة الاقتصادية الإسلامية يعبر عن القوانين الثابتة وغير القابلة للتغيير في الاقتصاد الإسلامي. أما الجزء المتغير من المدرسة الاقتصادية الإسلامية فهو مساحة فارغة للتشريع بناءً على مقتضيات الأهداف العامة للاقتصاد الإسلامي والظروف الزمنية (صدر، 1400هـ، ص 400).
علم الاقتصاد الإسلامي
يرى الشهيد الصدر أن علم الاقتصاد مسؤول عن “تفسير الحياة الاقتصادية، ظواهرها وأحداثها؛ وبيان العلاقة بين هذه الظواهر والأحداث مع الأسباب والعوامل المسببة لها” (صدر،1400هـ، ص 377). ويعتقد أن مقولات علم الاقتصاد ذات هوية وصفية ولا تتضمن حكمًا قيميًا، بل تسعى فقط إلى تفسير الواقع. علم الاقتصاد يتضمن نظريات تهدف إلى تفسير واقع الحياة الاقتصادية؛ دون أن يكون لها توجه فكري مسبق أو اهتمام بقيمة العدالة (المرجع نفسه، ص 381).
يعتبر الشهيد الصدر أن مهمة علم الاقتصاد الإسلامي هي اكتشاف مسار الحياة الواقعية وقوانينها في المجتمع الإسلامي، التي تتطابق تمامًا مع المدرسة الاقتصادية الإسلامية. في هذا الإطار، يأخذ خبير الاقتصاد الإسلامي مقولات المدرسة الاقتصادية الإسلامية كقواعد ثابتة للمجتمع، ثم يسعى إلى تفسير المجتمع وخلق ارتباط بين الظواهر الاقتصادية (المرجع نفسه، ص 331-332). بناءً على ذلك، يختص علم الاقتصاد الإسلامي باكتشاف واقع الحياة الحقيقية وقوانينها في المجتمع الإسلامي، التي تطبق عليها المدرسة الإسلامية بشكل كامل (المرجع نفسه).
يفرق كهف بين منهجين في تعريف علم الاقتصاد الإسلامي. وفقًا للمنهج الأول، علم الاقتصاد الإسلامي هو مجرد فرع من علم الاقتصاد يجب دراسته في بيئة الأنظمة الاقتصادية، كما هو الحال مع الأنظمة الأخرى، ويُعرف على النحو التالي:
علم الاقتصاد الإسلامي هو دراسة نطاق من الدراسات التي تفترض وجود مبادئ موضوعية إسلامية في البيئة الاجتماعية-السياسية-القانونية ووجود نظام من القيم والأخلاقيات التي توجه السلوك الاقتصادي للرجال والنساء في المجتمع الإسلامي (كهف، 1385، ص 162).
في المقابل، يرى البعض أن علم الاقتصاد الإسلامي بديل لعلم الاقتصاد التقليدي. ويعرفون علم الاقتصاد الإسلامي بناءً على الافتراضات العالمية الإسلامية (المرجع نفسه). يتبنى كهف منهجًا ثالثًا، حيث يعتبر مسؤولية الباحثين المسلمين هي إعادة بناء علم الاقتصاد القائم على أسس قيمية إسلامية. ويرى أن علم الاقتصاد هو علم يدرس سلوك الإنسان بكل جوانبه وتحت أي نوع من القيم الأخلاقية والدينية وضمن جميع الأطر الاجتماعية والسياسية والقانونية (المرجع نفسه، ص 169). ويرى أنه لا حاجة لإضافة لاحقة “الإسلامي” إلى علم الاقتصاد، لأن قوانين الاقتصاد في علم الاقتصاد الإسلامي صحيحة لجميع المجتمعات البشرية.
المنهج عمليًا لا يأخذ في الاعتبار متطلبات خاصة لقوانين الاقتصاد في ظل تحقق مدرسة الاقتصاد الإسلامي. إذا قبلنا تحليل بعض المحققين الذين يرون أن علم الاقتصاد الإسلامي، بالإضافة إلى تفسير الوضع القائم، يجب أن يفسر الوضع المرغوب والسياسات اللازمة لتقريب الوضع القائم إلى المرغوب؛ فإن نتائج علم الاقتصاد الإسلامي ستكون متميزة عن علم الاقتصاد التقليدي (میرمعزی1390، ص 27).
الترابط بين المدرسة وعلم الاقتصاد الإسلامي
يرى الشهيد الصدر أن تشكل علم الاقتصاد الإسلامي مرتبط بتنفيذ المدرسة الاقتصادية الإسلامية في المجتمع. إذا كان المقصود من الشهيد الصدر هو أن صياغة علم الاقتصاد الإسلامي مشروطة بالتنفيذ الكامل للتوجيهات الاقتصادية الإسلامية في المجتمع وتحقيق الإنسان الاقتصادي المرغوب، فإن تحقق هذا الشرط يجعل الحاجة إلى علم الاقتصاد الإسلامي موضع شك؛ إلا إذا تناول هذا العلم تفسير الوضع المحقق. ومن الواضح أن تحقيق التوجيهات الاقتصادية الإسلامية في المجتمع يتطلب الاستفادة من النتائج العلمية، خصوصًا النظريات المتعلقة بكيفية إحداث تغييرات مناسبة في السلوك الاقتصادي في المجتمع الإسلامي. في هذه الحالة، سيكون تقدم المدرسة الاقتصادية الإسلامية على العلم المفاهيمي تناقضًا.
وبالتأمل أكثر في رأي الشهيد الصدر يمكن القول: إنه لا يشترط تحقق علم الاقتصاد الإسلامي بتنفيذ الإسلام الكامل في المجتمع، بل يشترط تشكل علم الاقتصاد الإسلامي بتحقق الأطر المؤسسية المؤثرة على السلوك الاقتصادي (صدر،1400هـ، ص 382). في الواقع، المدرسة الاقتصادية أو الجزء الثابت من المدرسة الاقتصادية، تعبر عن الأطر الهيكلية للاقتصاد. أمور مثل الملكية المختلطة والحرية ضمن إطار محدود هي من بين الأطر المؤسسية التي تهتم بها المدرسة الاقتصادية الإسلامية. هذه التشكيلات تمثل جزءًا من الهياكل المؤسسية التي يقترحها الإسلام لحل المشكلات الاقتصادية. إذا تم تطبيق هذه الهياكل في المجتمع، فإن السلوكيات تتأثر بها. ونتيجة لذلك، يمكن إجراء تحليل علمي ضمن نفس الإطار. إن إنشاء هياكل ثابتة وإجراء دراسات علمية يمكن أن يمهد الطريق لتقديم السياسات والبرامج الاقتصادية في المنهج الإسلامي أيضًا. على سبيل المثال، الإطار الذي يقترحه الإسلام لحل المشكلات النقدية هو نظام مالي خالٍ من الربا. إذا تم تأسيس هذا النظام، فإن السلوكيات تتشكل ضمنه. ومن خلال تحليل هذه السلوكيات يمكن تحسين نماذج تنفيذ المصرفية بدون ربا. بالإضافة إلى ذلك، يتاح مجال لتغيير سلوكيات الفاعلين الاقتصاديين.
لفهم أفضل للعلاقة بين المدرسة وعلم الاقتصاد الإسلامي كجزأين مترابطين من الاقتصاد الإسلامي، يجب الانتباه إلى وظائفهما. هذا الفحص سيوفر أساسًا لتحليل تفاعلهما ومتطلبات المنهجية الخاصة بهما.
وظائف المدرسة الاقتصادية الإسلامية
يمكن تلخيص وظائف المدرسة الاقتصادية الإسلامية في ثلاثة محاور: تحديد الخطوط العامة للنظام الاقتصادي الإسلامي، تحديد السياسات الاقتصادية، والقيمة التقييمية بالنسبة لوظيفة النظام الاقتصادي.
أ. تحديد الخطوط العامة للنظام الاقتصادي الإسلامي: يجب على المدرسة الاقتصادية الإسلامية تحديد الخطوط العامة للنظام الاقتصادي الإسلامي. تشمل هذه الخطوط العامة أمورًا مثل هياكل حقوق الملكية ودرجة الحرية (حرية مطلقة/ حرية ضمن إطار محدود)، هيكل التوزيع وإعادة التوزيع للدخل والثروة، هيكل إدارة الاقتصاد (سوقي/ حكومي/ مختلط). في كل مجتمع، توجد أشكال من هذه الهياكل؛ ويتصرف الأفراد ضمن هذه الهياكل.
ب. تحديد السياسات الاقتصادية: يجب على المدرسة الاقتصادية الإسلامية اقتراح السياسات والبرامج الاقتصادية لتحسين أداء النظام الاقتصادي. على سبيل المثال، ما هي السياسات النقدية التي يجب تنفيذها في نظام مصرفي خالٍ من الربا، من المفترض أن تكون من مخرجات المدرسة الاقتصادية الإسلامية. مع ذلك، من وجهة نظر بعض المحققين، تُصاغ السياسات الاقتصادية بناءً على المدرسة الاقتصادية ضمن إطار النظام الاقتصادي. وفقًا لهذا المنهج، تحدد المدرسة الاقتصادية الإسلامية الخطوط العامة لتنظيم الشؤون الاقتصادية في إطار العدالة ولا تمتلك منهجًا تنفيذيًا. في المقابل، يمتلك النظام الاقتصادي منهجًا تنفيذيًا وعمليًا حيث تُرسم السياسات الاقتصادية. إذا قبلنا هذا الفهم، فإن النظام الاقتصادي يؤدي وظيفة مشابهة للاقتصاد الوصفي أو السياسة المقترحة لجون مينارد كينز، وتُقدم السياسات الاقتصادية في هذا المجال الدراسي.
ج. القيمة التقييمية بالنسبة لوظيفة النظام الاقتصادي الإسلامي: تتحمل المدرسة الاقتصادية الإسلامية مسؤولية التقييم القيمي لوظيفة الهياكل والسياسات والسلوكيات الاقتصادية. هل نتائج تنفيذ نموذج تنمية قائم على السوق متوافقة مع القيم الإسلامية؟ هذا من اختصاص الاقتصاد القيمي الإسلامي. على سبيل المثال، يُطرح السؤال عما إذا كانت نتائج تنفيذ نموذج الضمان الاجتماعي الحكومي مناسبة. في الاقتصاد التقليدي، تُستخدم أدوات تحليلية مثل الأمثلية الباريتو ومفاهيم مثل فائض رفاهية المستهلك والمنتج لتقييم القيم. هذه الأدوات تواجه قيودًا خاصة بها.
وظائف علم الاقتصاد الإسلامي
يتولى علم الاقتصاد الإسلامي تقديم تحليل للسلوكيات والمؤسسات ضمن إطار الهيكل القائم وبالنظر إلى السياسات القابلة للتنفيذ. من جهة، يفسر علم الاقتصاد الإسلامي القوانين السلوكية للفاعلين الاقتصاديين، ومن جهة أخرى، يفسر وظيفة النظام الاقتصادي.
أ. توضيح قوانين سلوك الفاعلين الاقتصاديين: الاقتصاد الإسلامي الوصفي يبيّن كيف يتصرف الأفراد ضمن الهيكل الاقتصادي المصاغ وفق الخطوط العامة للنظام الاقتصادي الإسلامي. قد يعكس هذا التحليل السلوكي نقاط ضعف سلوكية أيضاً، مما يهيئ الأرضية لإصلاح الهياكل والسياسات الاقتصادية.
ب. توضيح وظيفة النظام الاقتصادي: علم الاقتصاد الإسلامي يسعى إلى توضيح وظيفة النظام الاقتصادي الإسلامي، مع مراعاة الهياكل المثلى والقواعد السلوكية الممكن تحقيقها. على سبيل المثال، في الاقتصاد الإسلامي الوصفي، يُطرح السؤال عن مخرجات نظام مصرفي خالٍ من الربا، مع الأخذ في الاعتبار سلوك الفاعلين المصرفيين. مثلاً يُقال إن الكفاءة والعدالة في هذا النظام تتحققان بشكل أفضل مقارنة بالنظام المصرفي الربوي.
ج. توضيح وتوقع تأثير السياسات الاقتصادية: علم الاقتصاد الإسلامي مسؤول عن توضيح وتوقع آثار السياسات الاقتصادية. هذا الفحص يتيح لصانعي السياسات فهمًا أعمق لتأثيرات السياسات الاقتصادية على سلوك وأداء النظام الاقتصادي.
بعض الباحثين في الاقتصاد الإسلامي قد أدرجوا مهامًا أخرى لعلم الاقتصاد الإسلامي. على سبيل المثال، ميرمعزي (1390) يحدد لعلم الاقتصاد الإسلامي ثلاث مهام: توضيح الوضع الحالي، توضيح الوضع المرغوب، وتقديم الاستراتيجيات (میرمعزی1390، ص، 27). في هذا المنهج، تُفصل الأبعاد المعيارية مثل رسم الوضع المرغوب وتقديم الاستراتيجيات الإصلاحية عن المذهب الاقتصادي الإسلامي وتُسند إلى علم الاقتصاد الإسلامي. هذا الاقتراح لا يتوافق كثيرًا مع تعريف المذهب وعلم الاقتصاد الإسلامي.
العلاقة التبادلية بين المذهب وعلم الاقتصاد الإسلامي
وفقًا للتوضيح المقدم، المذهب الاقتصادي الإسلامي مسؤول عن تحديد القيم المقبولة في الاقتصاد الإسلامي (الوظيفة التقييمية) وتقديم التوصيات والوصايا الاقتصادية، التي تشمل التوصيات الهيكلية والسياسية. في المقابل، علم الاقتصاد الإسلامي مكلف بتوضيح وتوقع سلوكيات الأفراد الاقتصادية وتحليل وظيفة السياسات الاقتصادية. بناءً على ذلك، يمكن اعتبار علاقة تبادلية بين المذهب وعلم الاقتصاد الإسلامي.
نتائج علم الاقتصاد الإسلامي من جهة، يمكن أن تؤكد توصيات الإسلام الثابتة لإدارة الشؤون الاقتصادية وحل المشكلات الاقتصادية. على سبيل المثال، نتائج علم الاقتصاد الإسلامي يمكن أن تظهر تفوق هيكل المصارف الخالية من الربا على الهيكل الربوي. ومن جهة أخرى، تساعد نتائج علم الاقتصاد الإسلامي في تصميم الهياكل والمؤسسات والسياسات بناءً على التوصيات الثابتة للإسلام والأسس القيمية للاقتصاد الإسلامي. على سبيل المثال، مراقبة أداء المصارف الخالية من الربا يمكن أن تمهد الطريق لتصاميم جديدة لمعالجة عيوب النماذج المنفذة من المصارف الخالية من الربا.
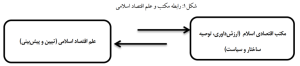
إن المدرسة الاقتصادية الإسلامية تؤثر أيضًا على دراسات علم الاقتصاد الإسلامي. ويتجلى هذا التأثير في البُعد القيمي للمدرسة الاقتصادية. فعندما يُنظر إلى العقلانية في المدرسة الاقتصادية الإسلامية كمفهوم متوافق ومرافق للأخلاق، لا يُعتبر السلوك الأناني غير الأخلاقي هو السلوك الوحيد الممكن في مناقشات علم الاقتصاد الإسلامي. وبناءً على ذلك، يتناول علم الاقتصاد الإسلامي دراسة الظروف التي يكون فيها الفاعل الاقتصادي ذا سلوك أخلاقي. وتوفر هذه الدراسة أساسًا لوضع السياسات في البُعد التوجيهي للمدرسة الاقتصادية الإسلامية، بهدف التأثير على تفضيلات الفاعلين الاقتصاديين.
منهجية المدرسة الاقتصادية الإسلامية
لقد قدم منهجيو الاقتصاد الإسلامي، من أجل بناء النظريات المتعلقة بالخطوط العامة والسياسات الاقتصادية الإسلامية، طرقًا مثل طريقة الاستنباط المباشر والطريقة الاستكشافية (طريقة الاستنباط غير المباشر). ووفقًا لوجهة نظر الشهيد الصدر، يمكن استنباط بعض جوانب المدرسة الاقتصادية الإسلامية مباشرة من النصوص، لكن هناك جوانب أخرى لا يمكن استنباطها مباشرة من النصوص، وفي هذه الحالات يجب اللجوء إلى الاستنباط غير المباشر (صدر،1400هـ، ص 391). وتسمى طريقة استنباط مقولات المدرسة الاقتصادية الإسلامية من الأحكام بـ«الطريقة الاستكشافية».
أ. طريقة الاستنباط المباشر
يرى الشهيد الصدر أنه يمكن استنباط بعض جوانب المدرسة الاقتصادية الإسلامية مباشرة من النصوص (المرجع نفسه، ص 391). ففي هذه الطريقة، نستنبط الخطوط العامة للاقتصاد الإسلامي بالرجوع إلى نصوص القرآن والسنة. على سبيل المثال، يُستخلص مبدأ العدالة كأحد الخطوط العامة للاقتصاد الإسلامي من دراسة الآيات والأحاديث المعصومين.
ب. الطريقة الاستكشافية للشهيد الصدر (الاستنباط غير المباشر)
الطريقة الاستكشافية غير المباشرة هي طريقة قدمها الشهيد الصدر لكشف منهج الإسلام في تنظيم الاقتصاد وحل المشكلات الاقتصادية (المدرسة الاقتصادية الإسلامية). ويرى الشهيد الصدر أنه يمكن كشف نظريات المدرسة الاقتصادية الإسلامية من خلال تجميع الأحكام الشرعية والمفاهيم الإسلامية.
كيفية الطريقة الاستكشافية
في هذه الطريقة الاستنباطية، تُحلل الأحكام ونظام المالية العامة والمفاهيم الشرعية، ويتم استنتاج مقولات المدرسة الاقتصادية الإسلامية. في استنباط المدرسة الاقتصادية، تحظى الأحكام الاقتصادية بمكانة خاصة. ويرى الشهيد الصدر أن نظام المالية العامة هو أيضًا أحد مصادر كشف المدرسة الاقتصادية. ووفقًا له، فإن الرؤية المدرسية تحدد منهج المالية العامة. على سبيل المثال، من مقتضيات قبول مبدأ الحرية الاقتصادية في النظام الرأسمالي أن لا تتدخل الدولة في الأنشطة الإنتاجية، وأن تُنفق إيرادات الدولة فقط على حفظ الحريات الاقتصادية وتأمين الأمن. أما في رؤية أنصار الاشتراكية، فتؤدي إيرادات الدولة دورًا أكثر أهمية في تحقيق العدالة الاجتماعية (المرجع نفسه، ص 393).
يلعب الشهيد الصدر دورًا مهمًا أيضًا للمفاهيم والرؤى الإسلامية في عملية الكشف. والمقصود بالمفاهيم لديه هو كل رؤية إسلامية تفسر واقعًا وجوديًا أو اجتماعيًا أو تشريعيًا. على سبيل المثال، رؤية الإسلام لخلافة الإنسان لله هي إحدى الرؤى التي تُعتبر من مصادر كشف المدرسة الاقتصادية الإسلامية (المرجع نفسه، ص 396-398). ويبدو أن المقصود من «المفاهيم الاقتصادية» عند الشهيد الصدر هو الأسس الوجودية التي تُعتبر مفترَضًا في نظريات الاقتصاد الإسلامي. ففي المنهج الوجودي الواقعي للشهيد الصدر، لا يقتصر الواقع على الواقع الفيزيائي والموضوعي فقط، بل يشمل الواقع الاجتماعي وحتى الواقع التشريعي.
حجية الطريقة الاستكشافية
من الإشكالات المثارة حول الطريقة الاستكشافية مسألة حجيتها. فقد شكك بعضهم في حجية هذه الطريقة، معتبرين أنها ليست بحجة؛ لأن النظرية المكتشفة لا يمكن نسبتها إلى الإسلام. وفي المقابل، قُدمت أدلة مختلفة على حجية الطريقة الاستكشافية. وتشمل هذه الأدلة نفي الحاجة إلى الحجية، وحجية النظرية كنموذج التزامي للأحكام، وحجية النظرية بناءً على الظهور الجمعي، والحجية من باب سد باب العلم، والحجية بناءً على التواتر المعنوي، والحجية بناءً على منطق الاستقراء.
أولًا: عدم الحاجة إلى الحجية: وفقًا لهذا الرأي، لا تهدف النظرية المدرسية إلى بيان واجب الأفراد في مقام العمل بحيث يلزم إثبات حجيتها، بل تدل على قواعد يمكن للولي الفقيه والحاكم استخدامها لإصدار الحكم الولائي في منطقة الفراغ. وبناءً على هذا المنهج، قد لا تكون القاعدة المكتشفة حجة للمجتهد أو الولي الأمر، لكن الولي الأمر يمكنه، مع مراعاة مصالح المجتمع، استخدامها لإدارة المجتمع (یوسفی، 1379، ص 65). وبعبارة أخرى، يمكن الاستدلال على نتائج النظريات المدرسية بأدلة الولاية العامة. وعلى هذا الأساس، يمكن للولي الفقيه الجامع للشرائط أن يستخدم أي وسيلة تتوافق مع الشرع لممارسة ولايته وإدارة المجتمع والدولة. ورغم أن الطريقة المستخلصة من الفقه النظرية ليست قطعية أو يقينية من حيث النسبة إلى الشارع، إلا أنها على الأقل ظنية ويوجد ظن قوي بها (غفوری،1421ق، ص، 156).
هذه الحجة قابلة للنقاش من عدة جوانب: أولًا، الطريقة الاستكشافية لا تقتصر على مجال منطقة الفراغ فقط، بل تُطرح أيضًا في مجال شمول القوانين الثابتة. ثانيًا، نطاق تأثير الفقه النظري أحيانًا يتجاوز الفقه الفردي. فعندما تُرسم المبادئ الحاكمة على النظام الاقتصادي الإسلامي باستخدام الطريقة الاستكشافية، فإن تطبيق هذه المبادئ، مثل مبادئ العدالة التوزيعية، في المجتمع يؤدي إلى تغيير السلوكيات وظهور وظائف متناسبة معها.
ثانيًا: الظهور الجمعي للأحكام في قالب النظرية: الظهور الجمعي يقف مقابل الظهور الجزئي. ففي الظهور الجزئي، يظهر ظاهر عبارة المتكلم في قول متصل واحد. أما في الظهور الجمعي، فيُراد من المتكلم مجموعة من الأقوال التي قد تكون أُدلي بها في أماكن مختلفة. أحيانًا يُلقي الشارع مقصده على المتلقين على مراحل متعددة، وبذلك يُهيئهم لاستقبال الحكم النهائي (المرجع نفسه، ص 154-155).
يمكن أن يتحقق الظهور الجمعي في قالبين: ظهور جمعي للدلالات التطابقية وظهور جمعي للدلالات الالتزامية. في الحالة الأولى، تؤدي دلالات تطابقية لعدد من الأحكام إلى استنتاج نظرية مذهب. أما في الحالة الثانية، فتتجمع دلالات الالتزام لأحكام مختلفة ليُستنتج منها نظرية مذهب خاصة.
ثالثًا: حجية النظريات على أساس سد باب العلم: تُنسب حجية النظريات المكتشفة أيضًا إلى أساس سد باب العلم؛ لأن استخدام النصوص والمصادر الاستنباطية بالطريقة التقليدية للاجتهاد لا يكفي لاكتشاف نظريات المذهب الاقتصادي، واستخراج هذه النظريات الأساسية للإسلام في ميادين الحياة المختلفة أمر ضروري، فلا بد من اللجوء إلى هذه الطريقة.
رابعًا: الحجية على أساس منطق الاستقراء: كشف البُنى التحتية للمذهب من البُنى الفوقية للأحكام والمفاهيم الشرعية يشمل حركة استقرائية تقوم على تجميع القرائن وتكوين علم إجمالي سابق – وهو العلم الذي نمتلكه قبل التجميع والتركيب بين الأحكام، والذي يدل على وجود بنية متماسكة ومنسجمة وراء مجموعة الأحكام – وعلم إجمالي لاحق – وهو الإدراك الذي نحصل عليه بعد التركيب بين الأحكام، والذي يدل على تحقق مجموعة أحكام متناسبة مع نظرية مذهب – وتنفيذ قوانين حساب الاحتمالات التي تؤدي إلى الوصول إلى درجة عالية من الظن.
يعتبر الشهيد صدر الاستقراء الناقص، عند توافر شروط معينة، يقينيًا. ومن وجهة نظره، اليقين هو القطع الذي يُطرح في أصول الفقه. بالبحث في الأحكام والمفاهيم، ترتفع درجة احتمال النظرية المذهبية المستخرجة تدريجيًا، فتنتقل من مرحلة الظن إلى اليقين. هذا اليقين لا يزول؛ لأنه مدعوم بقوة احتمال رياضي. هذا اليقين ليس يقينًا ذاتيًا (معرفيًا). هنا لدينا علم إجمالي سابق: هذا الحكم الشرعي له أساس ودعم. والعلم الإجمالي اللاحق هو أن الأحكام اللاحقة مبنية أيضًا على هذا الحكم المذهبي. لذا، يُعزز احتمال حجيتها. تدريجيًا، تُجمع القيم الاحتمالية حول أحد أقطاب العلم الإجمالي الأول (جابری قاسمی اصل، 1394، ص 74).
الطريقة الكشفية للشهيد صدر تقوم على السببية العقلية للأحكام تجاه النظرية المذهبية. من وجهة نظره، وراء كثرة الأحكام، هناك انسجام ووحدة تُوجه جميع الأحكام لتحقيق هدف واحد، وهو الهداية الإلهية. الأحكام التي تتوالى في موضوع واحد لا بد أن تكون مسببة بسبب خاص؛ أي أنها ليست مجرد تتابع أعمى أو صدفة مطلقة.
في رؤية الشهيد صدر، زيادة الاحتمال في الاستقراء الناقص تمر بمرحلتين: تولد موضوعي (زيادة خارجية في الاحتمال) وتولد ذاتي (زيادة داخلية في الاحتمال) (المرجع نفسه، ص 73). طرح فرضية النظرية المذهبية الكامنة وراء الأحكام هو المرحلة الأولى من زيادة الاحتمال الخارجي (سبب زيادة الاحتمال). تؤدي النظرية المذهبية إلى وجود مجموعة أحكام مترابطة، لأن صدفة هذا التنسيق مستحيلة. إذا اعتبرنا الصدفة المطلقة مشكوكًا فيها؛ أي عندما لا توجد نظرية مذهبية، فإن وجود مثل هذه الأحكام يكون مشكوكًا فيه. في هذه الحالة، باستخدام الدليل الاستقرائي وتطبيق قواعد حساب الاحتمالات على هذه القضية المشكوك فيها (أي استحالة الصدفة المطلقة)، يمكن الوصول إلى اليقين والحصول على استحالة الصدفة المطلقة. ثم يُستخدم هذا الحكم لاستنتاج العلاقة بين مجموعة الأحكام والنظرية المذهبية (المرجع نفسه، ص 72-73).
منطقة الفراغ المذهب الاقتصادي وطريقة بناء النظرية فيه
يفتح تمييز الشهيد صدر بين الجزء الثابت والمتغير من المذهب الاقتصادي وتعريف منطقة الفراغ في مجال الجزء المتغير، المجال للاختلاف في المنهجية. ما يطرحه كطريقة كشفية يرتبط أساسًا بالجزء الثابت من المذهب الاقتصادي. لكن كيف ينبغي أن يتم توسيع نظريات الاقتصاد الإسلامي في مجال منطقة الفراغ؟
للإجابة على هذا السؤال، يجب أولًا فهم جزأي المذهب الاقتصادي الإسلامي. الجزء الثابت من المذهب الاقتصادي الإسلامي هو الجزء الذي وُضعت له قوانين ثابتة وغير قابلة للتغيير. أما الجزء المتغير من المذهب الاقتصادي الإسلامي فهو الجزء الخالي (منطقة الفراغ التشريعية الاقتصادية) في المذهب الاقتصادي؛ الذي تتولى الدولة أو الولي الأمر ملءه بناءً على مقتضيات الأهداف العامة للاقتصاد الإسلامي والظروف الزمنية (صدر، 1400هـ، ص 400).
ملء الفراغ من قبل الدولة أو ولي الأمر، يبدو ظاهريًا كإجراء تقوم به الدولة لوضع قوانين اقتصادية (تشريع اقتصادي). هذا الفهم يتوافق مع عبارة «منطقة الفراغ في التشريع الاقتصادي». هذه المنطقة هي المجال الذي لم يتم فيه التشريع الاقتصادي، وقد تُرك التشريع الاقتصادي فيه للدولة أو ولي الأمر. تواجه هذه التفسير إشكالية تتمثل في أن الشهيد صدر يفرق بين المذهب الاقتصادي والقوانين الاقتصادية، إذ إن منطقة الفراغ مرتبطة بالمذهب الاقتصادي، وتقليص أحكام هذه المنطقة إلى أحكام قانونية فقط لا يتوافق مع منهج الشهيد صدر. وفق احتمال آخر، المراد من التشريع الاقتصادي عنده هو صياغة المبادئ التي ترعى التشريع الاقتصادي وخلق هياكل جديدة. على سبيل المثال، صياغة المبادئ الحاكمة للنظام المصرفي أو الهيكل البنكي يمكن أن يكون جزءًا من التشريع الاقتصادي في منطقة الفراغ. في الواقع، هو يسعى إلى صياغة نظريات يمكن أن تكون مصدرًا لإصدار حكم فقهي في منطقة الفراغ. على سبيل المثال، صياغة نظرية العدالة الاقتصادية في المنهج الإسلامي يمكن أن تمهد لإصدار بعض الأحكام الفقهية والقانونية المتعلقة بكيفية دفع الحقوق والأجور.
مخاطر المنهج الكشفي
من وجهة نظر الشهيد صدر، المذهب الاقتصادي الذي يُستكشف من الأحكام والمفاهيم هو نتيجة اجتهاد، وقد لا يتطابق مع الواقع (التشريعي)، لأن الخطأ في الاجتهاد ممكن. لذلك، قد يقدم المفكرون المسلمون صورًا مختلفة للمذهب الاقتصادي الإسلامي. هذا الاختلاف هو نتيجة اختلاف اجتهاداتهم. كل هذه الصور المختلفة للمذهب الاقتصادي يمكن اعتبارها إسلامية، لأن الصور المقدمة هي نتيجة اجتهاد أجازه الإسلام. هذه التفسيرات، لأنها نتيجة اجتهاد شرعي جائز، ستكون إسلامية؛ بغض النظر عما إذا كانت هذه التفسيرات متوافقة مع واقع المذهب الاقتصادي الإسلامي (المرجع نفسه، ص 404).
الخطر الكامن في المنهج الكشفي (المعتمد على الاجتهاد من فهم الأحكام والمفاهيم في النصوص) هو خطر دخول العناصر الذهنية في عملية الاجتهاد. هذه المشكلة قد تحدث من عدة قنوات كما يلي: (المرجع نفسه، ص 401).
خطر تبرير الواقع: تبرير الواقع هو عندما يحاول المحقق تبرير واقع فاسد قائم من خلال إعطاء فهم خاص للنصوص والأدلة. في هذه الحالة، بدلاً من اقتراح تغيير الواقع الاجتماعي، يتم تبريره بالاستناد إلى النصوص. تبرير أدلة تحريم الربا والفائدة من هذا القبيل (المرجع نفسه، ص 405).
فهم النص في إطار معين: تحدث هذه المشكلة عندما يحاول المحقق تطبيق النص على إطار معين، وفهمه ضمن هذا الإطار، وإذا لم يتوافق النص مع هذا الإطار، يتجاهله ويتجه إلى النصوص المتوافقة مع إطاره الفكري. على سبيل المثال، قد يحاول من يقدس الملكية الخاصة تجاهل النصوص التي تشير إلى وجوب أخذ الأرض من المالك. هذا الاستنباط هو استنباط ضمن إطار فكري مستعار، لأنه لا يوجد دليل على قدسية الملكية (المرجع نفسه، ص 406).
تجريد الدليل الشرعي من موقعه وظروفه: تحدث هذه المشكلة في حالة تقرير المعصوم، حيث يدل صمت النبي (ص) أو الإمام المعصوم (ع) على جواز الأمر بناءً على ملاحظته (المرجع نفسه، ص 409-410). للاستشهاد بتقرير المعصوم (ع) يجب الانتباه إلى مقتضيات زمان التشريع التاريخي (المرجع نفسه، ص 410). إذا فصلنا الأفعال عن موقعها الزمني وظروفها التشريعية، سنحصل على فهم خاطئ للشريعة. على سبيل المثال، الإنتاج الرأسمالي في الصناعات المعدنية هو ظاهرة حديثة؛ حيث يقوم أصحاب رأس المال حالياً باستخراج المواد المعدنية ودفع أجور للمستخرجين. وجود هذا النوع من الإنتاج في زمن التشريع مشكوك فيه، ولهذا لا يمكن اعتباره جائزًا بالاستناد إلى تقرير المعصوم (المرجع نفسه، ص 411-412).
التحامل على النص: تظهر هذه المشكلة عندما يكون لدى المحقق نظرة متحيزة مسبقًا تجاه النصوص، فيتوجه إلى النصوص مع هذه النظرة المسبقة (المرجع نفسه، 414-415).
رغم أن الشهيد صدر يقبل تأثير العوامل الذهنية على رسم الاقتصاد الإسلامي من خلال وجود مناهج مختلفة في جمع النصوص وطرق الاجتهاد، إلا أنه يطرح معايير لاختيار بين الصور المختلفة المقدمة للاقتصاد الإسلامي. يرى أنه يمكن تفضيل هذه النظريات بناءً على كفاءتها في حل المشكلات الاقتصادية للمجتمع وتحقيق الأهداف السامية للإسلام. هذا التفضيل يستلزم أن يكون المحقق حرًا في تطبيق وجهة نظره. ويرى أن هذا النوع من التعبير الشخصي لا يسبب مشاكل (المرجع نفسه، ص 416).
من وجهة نظر الشهيد الصدر، ليس من الضروري أن تكون نظرية الباحث في الاقتصاد الإسلامي نتيجة كشف من فتاواه الاجتهادية الخاصة، بل يمكنه الاستفادة من فتاوى الآخرين أيضاً؛ لأن تلك الفتاوى شرعية وقابلة للاستشهاد بها من الإسلام. هذا المنظور عند الشهيد الصدر يدل على أنه يعتبر معيار إسلامية النظرية إلى حد كبير هو استخراجها من المصادر الإسلامية بطريقة موثوقة (المرجع نفسه، ص 418-419). هذا الرأي مبني على التفريق بين فقه الأحكام وفقه النظرية. ففي فقه الأحكام، لا يمكن للمجتهد أن يعمل بفتوى مجتهد آخر، أما في فقه النظرية، فاستعمال آراء المجتهدين الآخرين جائز. ويعتبر الشهيد الصدر أن هدف فقه النظرية الاقتصادية هو فهم المبادئ العامة للاقتصاد الإسلامي (المرجع نفسه، ص 409). ومن وجهة نظره، عند كشف المبادئ العامة للاقتصاد الإسلامي، لا بد من حذف الأحكام الاقتصادية المتعارضة من مجموعة الأحكام المجمعة لاستنباط النظرية (المرجع نفسه).
ج. طريقة الكشف المباشر
يرى بعضهم أن مشكلة حجية طريقة الكشف تنبع من استنتاج النظريات من الأحكام أو فتاوى المجتهدين. بناءً على ذلك، اقترحوا بدلاً من كشف النظريات المذهبية من الأحكام، استخراج هذه النظريات مباشرة من آيات القرآن الكريم وأحاديث المعصومين (عابدینژاد داورانی،1394، ص 149).
يجب التنبه إلى أن الشهيد الصدر لا يعتبر الرجوع إلى الفتاوى هروباً من الاجتهاد في الأحكام الشرعية، بل يرى أن تجميع الفتاوى والتأمل فيها ضروري للوصول إلى صورة متناسقة للمذهب الاقتصادي الإسلامي. ولهذا السبب، يجيز استخدام فتاوى المراجع الآخرين إلى جانب فتوى الباحث الشخصي لمذهب الاقتصاد (صدر، 1400ق، ص 416 – 423).
د. طريقة تصنيف النصوص الاقتصادية وتحليلها العقلي
قدم بعض الباحثين طريقة الكشف المباشر في الاقتصاد الإسلامي في قالب «طريقة تصنيف النصوص الاقتصادية وتحليلها العقلي». هذه الطريقة تتألف من مرحلتين. في المرحلة الأولى، تُجمع النصوص الاقتصادية وتصنف. وبهذه الطريقة، تُجاب بعض الأسئلة المطروحة في مجال الاقتصاد الإسلامي، مثل السؤال عن المذهب، النظام، وعلم الاقتصاد الإسلامي. في المرحلة الثانية، تُحلل النصوص المصنفة في المرحلة السابقة تحليلاً عقلياً وتُجاب الأسئلة المتبقية. وهذه أسئلة لا يمكن الإجابة عليها بالرجوع المباشر إلى النصوص المذكورة، بل يجب الاستفادة من النتائج التي تم التوصل إليها في المرحلة الأولى من خلال الاستقراء والتصنيف، والوصول إلى إجابات الأسئلة عبر القياس العقلي (میرمعزی، 1388، ص 36-45).
يمكن أن يكون التحليل العقلي للنصوص الاقتصادية مرتبطاً باستخدام النصوص الاقتصادية لتنظيم القياس العقلي. في هذه الحالة، تُستخدم القاعدة المستخلصة من نصوص القرآن الكريم وأحاديث المعصومين كصغرى أو كبرى للقياس.
ه. طريقة الكشف الثلاثية
يدافع منذر كهف أيضاً عن نوع من طريقة الكشف المباشر لاستخراج النظام الاقتصادي الإسلامي. في نظره، يتكون النظام الاقتصادي من ثلاثة عناصر: الفلسفة أو العقائد الإسلامية، المبادئ الموضوعية، والقوانين التنفيذية (كهف، 1385، ص 175). ويعتقد أن الفرضيات المسبقة للنظام الاقتصادي الإسلامي (كأحد مكونات النظام إلى جانب العقائد الإسلامية والقوانين التنفيذية) تُكشف بثلاث طرق:
أ. الكشف المباشر من القرآن والسنة مثل تحريم الربا ووجود الزكاة في النظام الاقتصادي الإسلامي؛
ب. الاستنتاج من نصوص متعددة، مثل أولوية التوزيع العادل للدخل والثروة أو واجب الدولة في تأمين معيشة الناس في النظام الاقتصادي الإسلامي؛
ج. الاستنتاج من التصور العام والعقلانية البشرية، مثل أن تحسين الأوضاع الاقتصادية للناس هو الهدف العام للنظام الاقتصادي الإسلامي (المرجع نفسه، ص 175).
يرى كهف أن التاريخ يمكن أن يكون أيضاً أحد مصادر كشف النظام الاقتصادي الإسلامي. ومن وجهة نظره، لتطوير النظام الاقتصادي الإسلامي، يجب الاستفادة من التجارب والدروس التاريخية، ولكن لا ينبغي السماح للتجربة التاريخية أن تهيمن على البنية النظامية للنظام الاقتصادي الإسلامي. ويرى أن التجربة التاريخية يمكن أن تساعد في فهم أفضل للمبادئ الموضوعية والفرضيات المسبقة للنظام الاقتصادي الإسلامي. كما يعترف بمكانة التجربة أو التجربة التاريخية في منهجية النظام الاقتصادي الإسلامي. على سبيل المثال، يمكن اختبار تأثير الإيمان بالحياة بعد الموت على العقلانية الاقتصادية للفرد المسلم بشكل تجريبي من خلال تخصيص قيمة كمية (المرجع نفسه، ص 177).
حجية طريقة الكشف المباشر
تعتمد طريقة الكشف المباشر على أساس أن الأحكام الإسلامية في واقعها التشريعي هي أحكام متماسكة، متكاملة، ونظامية. إن الانتباه إلى العلاقة بين النصوص التشريعية وخصائص نظاميتها في عملية الاجتهاد، إلى جانب توفير فهم أفضل للواقع التشريعي، يمكن أن يقلل إلى حد كبير من الخلافات وأحياناً التعارضات في الاستنباطات المختلفة. في هذه الحالة، تكون السياسات التي تُستنبط مباشرة من خلال الاجتهاد الفقهي من المصادر أكثر اتقاناً؛ لأن مصدر استنباط النظريات الاقتصادية يتمتع بالاعتبار والحجية (اراكی، 1393، ص، 34؛ عابدی نژاد داورانی، 1394، ص 150). يمكن من خلال تحليل وتفسير آيات وأحاديث النصوص التشريعية الوصول إلى نظرية اقتصادية كنص التزامي للنصوص التشريعية (عابدینژاد داورانی، 1394، ص 152).
حجية النظريات الاقتصادية المكتشفة من النصوص، مستندة إلى التواتر المعنوي. في التواتر المعنوي، أو «التواتر الإجمالي من النوع الثاني»، يُستند إلى القدر المشترك من الأخبار المتعددة المروية من قِبَل أفراد مختلفين أو بصيغ مختلفة (روحانی، 1382، ص 155؛ خوئی، 1352، ص، 113). في هذا السياق، يمكن من خلال تجميع النصوص الدينية وتحليلها التوصل إلى مبدأ أو سياسة اقتصادية (مثل سياسات التقدم الاقتصادي)، باعتبارها مدلول التزامي مشترك. هذا العنصر المشترك هو ذات مدلول التزامي النصوص. من حيث الحجية والاعتبار، لا فرق بين المدلول التزامي والمدلول المطابق. كثرة النصوص المعتبرة التي تحمل مدلول التزامي مشترك يمكن أن تصل إلى حد يشكل القدر المشترك، وهو ما يُسمى التواتر المعنوي (عابدینژاد داورانی، 1394، ص، 151-152).
منهجية علم الاقتصاد الإسلامي
يمكن لعلم الاقتصاد الإسلامي أن يتوسع باستخدام أي من الطريقتين القياسية والاستقرائية. في الطريقة الاستقرائية، يجمع الباحث في الاقتصاد الإسلامي الظواهر الاقتصادية من خلال تجربة الواقع الحياتي، وينظمها بطريقة منتظمة بحيث يؤدي ذلك إلى اكتشاف قوانين علمية في إطار الظروف الخاصة لذلك الواقع. أما في الطريقة القياسية، يبدأ النقاش العلمي من فروض محددة، ومن خلالها يتم التوصل إلى استنتاجات حول الاقتصاد ومسار تحقق ظواهره (صدر، 1400هـ، ص 332-333). يمكن أن يتيح استخدام مزيج من القياس والاستقراء، في إطار المنهج الفرضي القياسي، للباحثين في الاقتصاد الإسلامي الاستفادة من مزايا الطريقتين.
أ. الطريقة الاستقرائية
في الطريقة الاستقرائية، تُدرس العلاقات بين المتغيرات الاقتصادية، ثم يُصدر حكم علمي عام. على سبيل المثال، من خلال دراسة أداء مجموعة من البنوك غير الربوية ومناعتها مقارنة بالبنوك الربوية تجاه الأزمات المالية، يمكن التوصل إلى نتيجة عامة مفادها أن المصرفية غير الربوية أكثر مناعة مقارنة بالمصرفية الربوية (توکلی، 1393).
يرى الشهيد الصدر أن التفسير العلمي بالطريقة الاستقرائية معتمد على تطبيق المدرسة الاقتصادية الإسلامية في الواقع الخارجي. بعد ذلك، يمكن للباحث في الاقتصاد الإسلامي دراسة هذا الواقع الاقتصادي واستنتاج قوانين عامة له. ويعتقد أن الاقتصاديين الرأسماليين نجحوا في هذا المجال لأنهم يعيشون في مجتمع يؤمن بالرأسمالية ويطبقها. لذلك، يمكنهم بناء نظرياتهم على تجارب واقعية في المجتمع الذي يعيشون فيه. أما بالنسبة للاقتصاديين المسلمين، فمثل هذا الأمر غير ممكن طالما أن الاقتصاد الإسلامي بعيد عن واقع الحياة. فهم لا يملكون تجارب في الاقتصاد الإسلامي تمكنهم من فهم طبيعة القوانين الاقتصادية التي تحكم الحياة القائمة على الإسلام (المرجع نفسه).
ب. الطريقة القياسية
في الطريقة القياسية، يتم التفسير العلمي باستخدام فروض، ثم استنتاج قياسي. بهذه الطريقة، يمكن تفسير بعض الحقائق المميزة للحياة الاقتصادية في المجتمع الإسلامي بناءً على وجهات نظر مدرسية محددة، ودراسة آثارها من حيث التطبيق العملي، وبالتالي تقديم نظريات عامة حول المجتمع الإسلامي في إطار هذه الرؤى المدرسية (المرجع نفسه، ص 332).
يمكن لعلم الاقتصاد الإسلامي أن يقدم تفسيرًا علميًا لأداء الأنظمة الاقتصادية غير الإسلامية أيضًا. في هذا التحليل، تُحلل الأزمات الاقتصادية في المجتمع الرأسمالي من منظور إسلامي. في هذا الإطار، يُستدل على أن جزءًا من الثروة الخاصة في الاقتصاد الربوي يُخزن على أمل تحقيق دخل ربوي، فيُخرج من عملية الإنتاج والاستهلاك. وهذا يؤدي إلى ركود في جزء كبير من الإنتاج الاجتماعي، سواء في مجال السلع الرأسمالية أو السلع الاستهلاكية. وعندما يُدار المجتمع على أساس الاقتصاد الإسلامي، ويُحظر الربا تمامًا، ويُنهى عن الكنز أو يُفرض عليه ضريبة، فإن النتيجة تكون توجه الناس إلى توظيف ثرواتهم (المرجع نفسه، ص 333-334).
يشير الشهيد الصدر أيضًا إلى الفروق الفكرية والروحية أو الفروق النفسية في المجتمع الإسلامي. ويرى أن الحالات الروحية في المجتمع الإسلامي تلعب دورًا مهمًا في مسار الحياة الاقتصادية. هذه الحالة الروحية ليست محددة الشكل، ويمكن اعتبارها مفترضة، وبناءً على هذا الافتراض يمكن تقديم نظريات مختلفة. وفي النهاية، يؤكد الشهيد الصدر أن الولادة الحقيقية لعلم الاقتصاد الإسلامي لا تتحقق إلا عندما يتجسد هذا الاقتصاد بكل جذوره وخصائصه وتفاصيله في المجتمع، وتُدرس جميع الظواهر والتجارب الاقتصادية التي تحدث فيه بشكل منتظم (المرجع نفسه، ص 334).
ج. الطريقة الفرضية-القياسية
التفسيرات القياسية، كما يشير الشهيد الصدر، لا يمكنها أن تعكس بدقة علمية كاملة الحياة الاقتصادية في المجتمع الإسلامي قبل جمع بيانات الدراسة العلمية الناتجة عن تجارب الواقع الحسي. في كثير من الحالات، يوجد اختلاف بين الأداء الفعلي للنظام والتفسيرات المبنية على الفروض. كما حدث مع الاقتصاديين الرأسماليين الذين بنوا العديد من نظرياتهم التحليلية على فروض، وبلغوا إلى نتائج تتناقض مع نتائج الواقع الاقتصادي الخارجي. هذا التناقض ناتج عن اكتشاف عوامل أخرى في مجال الواقع الحياتي لم تُؤخذ في الاعتبار في الفروض (المرجع نفسه).
يمكن معالجة هذا النقص إلى حد كبير من خلال دمج القياس والاستقراء واستخدام المنهج الافتراضي-القياسي. في هذا المنهج، بعد تنظيم الاستدلال القياسي، تُطابق الفرضيات الناتجة عنه مع التجارب الخارجية. في حال عدم توافق هذه الفرضيات مع الأدلة الخارجية، تُراجع مقدمات واستنتاجات النظرية. على سبيل المثال، بناءً على التحليل الذي قدمناه من الشهيد صدر في القسم السابق، يمكن طرح الفرضية القائلة بأن البنك الإسلامي أكثر مقاومة للأزمات الاقتصادية مقارنة بالبنك الربوي. يمكن لفحص الملاحظات التجريبية لأداء البنوك الإسلامية أن يساعد في تقييم هذا الادعاء وتدقيقه. على سبيل المثال، دراسة الأدلة على تعرض بعض البنوك الإسلامية للأزمات المالية تكشف عن أبعاد خفية في النظرية. على سبيل المثال، في النظرية التي قُدمت حول استقرار البنوك الإسلامية، لم يُعطَ اهتمام لموضوع خلق النقود في البنوك التجارية، ودفع الأرباح المسبقة، وإمكانية خلق منافسة بين البنوك. إذا أضفنا هذين العنصرين إلى النظرية، ندرك أن مجرد استخدام عقد المضاربة لا يضمن حماية البنك من الأزمات المالية.
تفاعل المنهجية مع مدرسة وعلم الاقتصاد الإسلامي
إذا اعتبرنا وجهات نظر الهيكلية في مدرسة الاقتصاد الإسلامي كافتراضات مسبقة، فإن منهجية علم الاقتصاد الإسلامي ستتأثر بمنهجية المدرسة الاقتصادية الإسلامية. يظهر هذا التأثير في صياغة فروض هيكلية في نظريات علم الاقتصاد الإسلامي، وذلك عبر المنهج القياسي. تُفترض تحقق الفروض الهيكلية، مثل قبول الملكية المختلطة والحرية ضمن إطار محدود في نظريات علم الاقتصاد الإسلامي. بعد ذلك، يُحلل سلوك الفاعلين الاقتصاديين وأداء النظام الاقتصادي ضمن هذا الإطار المؤسسي.
عندما نستخدم المنهج الاستقرائي في علم الاقتصاد الإسلامي، فإن تحقق الهيكليات المؤسسية الإسلامية بشكل إجمالي هو شرط مسبق لتشكيل نظريات علم الاقتصاد الإسلامي. على سبيل المثال، فرض إزالة الربا من النظام المصرفي هو فرض يتحقق بشكل إجمالي، ويهيئ الأرضية للدراسات التجريبية حول أداء النظام المصرفي الخالي من الربا عمليًا. بالطبع، يمكن لعلم الاقتصاد الإسلامي أن يبحث أيضًا في مدى إزالة الربا من النظام المصرفي، لكن هذا التحليل نفسه يعتمد على الهيكل الاقتصادي القائم.
يمكن أيضًا استخدام النظريات المعيارية المطروحة في المدرسة الاقتصادية الإسلامية، مثل نظرية العدالة، كافتراضات مسبقة في نظريات علم الاقتصاد الإسلامي. في هذه الحالة، تُعتبر الفروض القيمية المستمدة من المدرسة الاقتصادية الإسلامية كافتراضات مسبقة للتحليلات العلمية. على سبيل المثال، إذا اعتبرنا في نظرية العدالة أن العمل والحاجة هما مصدر الاستحقاق، فإن التحليلات العلمية حول تأثير السياسات الاقتصادية على العدالة الاقتصادية مشروطة بالتفسير المقبول للعدالة الاقتصادية في المدرسة الاقتصادية الإسلامية.
الاستنتاج
تتولى منهجية الاقتصاد الإسلامي مناقشة المنهج الصحيح لنظرية الاقتصاد الإسلامي. السؤال هو: كيف يجب إنتاج واختبار نظريات الاقتصاد الإسلامي؟ لتحديد الطريقة الصحيحة لنظرية الاقتصاد الإسلامي، يجب أن يكون لدينا تصور واضح لهوية نظريات الاقتصاد الإسلامي، من حيث التوجه نحو الواقع ومن حيث النظرة إلى الواقع.
إذا قبلنا التمييز بين الاقتصاد الإسلامي كمدرسة وعلم الاقتصاد الإسلامي، فإن اختلاف هذين المجالين النظريين يؤدي إلى اختلاف في منهجيتهما أيضًا. هذا يعني أنه لا يمكن تقديم منهج واحد لهذين المجالين. المدرسة الاقتصادية الإسلامية، بسبب تقديمها توصيات هيكلية ثابتة ومتغيرة لتنظيم اقتصاد المجتمع الإسلامي، تعتمد اعتمادًا كبيرًا على المعارف الوحيّة. لذلك، يمكن استخدام منهج الاستنباط المباشر أو المنهج الاستكشافي في استنباط التوصيات الهيكلية الثابتة والمتغيرة. مع ذلك، يمكن استخدام المقترحات المستخرجة من الكتاب والسنة في صياغة نظريات علم الاقتصاد الإسلامي. بناء النظرية بناءً على الهوية المقارنة، حول العلاقات بين المتغيرات في مجتمع ذي هيكل اقتصادي إسلامي، يتطلب استخدام المناهج القياسية والاستقرائية والافتراضية-القياسية. صياغة النظريات التي تعبر عن الاستراتيجيات والسياسات الاقتصادية تتطلب استخدام مزيج من المناهج الاستكشافية والتأسيسية والقياسية والاستقرائية والافتراضية-القياسية.
يجب الانتباه إلى أن استخدام المنهج القياسي أو الاستقرائي في علم الاقتصاد الإسلامي لا يعني أن جميع المقترحات النظرية إثباتية وتأسيسية. جزء من المقترحات المستخدمة مأخوذ من المدرسة الاقتصادية الإسلامية ويُدرج في عملية الاستدلال. وجزء آخر من الفروض ناتج عن تجارب عيش المنظر، بما في ذلك التأملات الداخلية والمشاهدات، والتي تكون صالحة فقط للبيانات المتعلقة بزمن ومكان معينين.
المصادر والمراجع
اراكی، محسن،1393، فقه نظام سیاسی اسلام، قم، مجمع الفكر الاسلامی.
توکلی محمدجواد، 1393، «تحلیلی بر طرح اقتصادی شورای پاپی صلح در اصلاحات کلان اقتصادی در جهانی» معرفت ادیان، ش 11، ص 65- 86.
جابری علی و همكاران، 1394، «تحلیل جایگاه استقراء در روش شهید صدر در كشف مكتب اقتصادی اسلام» معرفت اقتصاد اسلامی، ش 12، ص65-86
خوئی ابولقاسم، 1352، اجود التقریریات: تقریرات ابحاث المیرزا النائینی الاصولیه، قم، مطبعه العرفان.
روحانی، محمدصادق، 1382م، زبده الاصول، تهران، حدیث دل.
صدر، محمدباقر، 1400ق، اقتصادنا، بیروت، دارالتعارف للمطبوعات.
عابدینژاد داورانی، امینرضا، 1394، «روش كشف سیاستهای پیشرفت با تأكید بر آراء شهید صدر»، معرفت اقتصاد اسلامی، ش 13، ص 131-154.
غفوری، خالد،1421ق، فقه النظریه لدی الشهید الصدر، فقه اهلبیت(ع)،ش 20، ص122-203.
كهف، منذر، 1385، «علم اقتصاد اسلامی تعریف و روش اقتصاد اسلامی»، ش 23، ص 157-186.
میرمعزی، سیدحسین، 1388، روش كشف ماهیت اقتصاد اسلامی، فلسفه علم اقتصاد اسلامی، تهران، پژوهشگاه فرهنگ و اندیشه اسلامی، ص 21-56.
،1390، «درآمدی بر روش علم اقتصاد اسلامی»، اقتصاد اسلامی ش 42، 5-28.
، 1394، «تعریف و روش کشف مذهب اقتصادی اسلام»، اقتصاد اسلامی، ش 57، ص 5-30.
نجار، مصلح عبدالحی،1423ق.، تأصیل الاقتصاد الاسلامی، ریاض، مكتبةالرشد.
نظری، حسن آقا، 1389، «روششناسی تمایز اقتصاد اثباتی و هنجاری و بازنگری آن در راستای نظریهپردازی علم اقتصاد اسلامی»، روششناسی علوم انسانی، ش64 و 65، ص 33-41.
، 1392، «روششناسی فقه نظریات اقتصادی از منظر شهید صدر»، معرفت اقتصاد اسلامی، ش 8، ص5-28.
و همكاران،1397، «معناشناسی «مكتب»، «نظام» و «علم» در ادبیات اقتصاد اسلامی» معرفت اقتصاد اسلامی، ش 19، ص 25-46.
یوسفی، احمدعلی، 1379، ماهیت و ساختار اقتصاد اسلامی، تهران، پژوهشگاه فرهنگ و اندیشه اسلامی.
، 1385 «روشهای كشف آموزههای اقتصادی اسلام»، اقتصاد اسلامی ش 22، ص 147-176.
یوسفی، محمدرضا، 1379، «بررسی روش آیت الله شهید صدر در كشف مكتب اقتصادی اسلام» پژوهشی دانشگاه امام صادق(ع)، ش 11 و 12، ص 113-128.